
Compravendite immobiliari · Guida
Preliminare di compravendita: che cosa controllare prima di firmare
Un elenco dei controlli da fare prima di firmare un preliminare — il contratto con cui ci si impegna a comprare e a vendere, rimandando al rogito il trasferimento vero e proprio — qui c'è; e accanto a ogni controllo c'è anche che cosa succede se non è stato fatto, quale rimedio resta e quanto costa. Perché chi legge, molto spesso, ha già firmato.
Le hanno messo davanti un foglio e le chiedono un assegno
La casa le piace, le dicono che c'è un'altra persona interessata, e il modulo da firmare è già compilato. Due pagine, qualche riga scritta a mano nello spazio bianco, una data per il rogito e una cifra da versare subito; e che il controllo lo farà il notaio.
Quasi tutto quello che decide come finirà questa compravendita si decide in quelle due pagine. Il prezzo, certo, ma anche chi paga che cosa, che succede se la banca non concede il mutuo, che succede se la planimetria non corrisponde, che succede se il venditore cambia idea. Il rogito, dopo, si limita a eseguire quello che il preliminare ha stabilito: è un atto di arrivo, non un atto di controllo.
Le persone che mi scrivono su questo tema si dividono in due gruppi. Il primo chiede: posso firmare così com'è? Il secondo ha già firmato e già versato, e chiede: adesso che cosa posso fare? Questa guida risponde a entrambe, perché le due domande hanno lo stesso oggetto guardato da due lati: ogni controllo che si poteva fare prima corrisponde a un rimedio — più lento e più caro — che resta dopo.
I controlli indispensabili prima di firmare sono sei
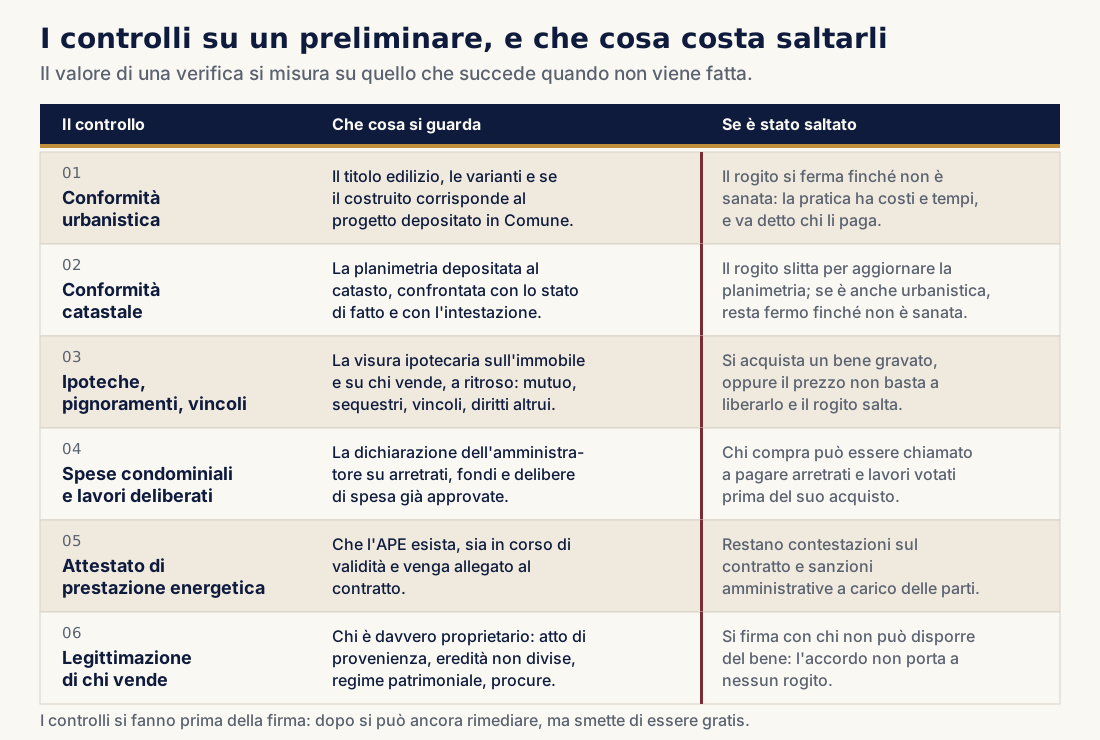
I controlli indispensabili prima di firmare sono sei: la conformità urbanistica (il costruito corrisponde al titolo edilizio, cioè al permesso di costruire o alla pratica con cui il Comune ha autorizzato quell'edificio), la conformità catastale (la planimetria depositata corrisponde allo stato di fatto), l'assenza di ipoteche, pignoramenti e vincoli non dichiarati, la situazione delle spese condominiali e dei lavori già deliberati, la presenza e la validità dell'attestato di prestazione energetica, la legittimazione di chi vende, cioè che sia davvero in condizione di disporre del bene.
Accanto ai controlli, nel contratto vanno scritte tre cose che la modulistica in uso spesso lascia generiche: come si chiama la somma che sta versando (caparra confirmatoria o penitenziale: non è la stessa cosa), che cosa succede se il mutuo non viene concesso, e che cosa succede se il rogito slitta per colpa di una delle parti. Se ha già firmato senza questi controlli non è detto che sia tardi: i rimedi esistono, ma cambiano a seconda che la difformità sia sanabile e a seconda di come il contratto è scritto.
Un avvertimento che preferisco darle subito. La cosa che non le conviene fare, in assoluto, è firmare e bonificare nella stessa giornata senza aver visto una visura. Una visura ipotecaria e una visura catastale costano poche decine di euro e si ottengono in poco tempo; la somma che sta per versare, se qualcosa non torna, la recupera con una lettera nei casi fortunati e con una causa negli altri. Nessuna fretta di mercato vale quella differenza. Se l'altra parte non le concede i giorni per guardare le carte, è già un'informazione.
Dove finisce il notaio e dove serve un avvocato
Vale la pena dirlo subito, perché molte domande su questo tema hanno una risposta che non è mia. Il notaio è un pubblico ufficiale: ricevuto l'incarico del rogito esegue le visure ipotecarie e catastali, verifica provenienza e titolarità, controlla che l'atto si possa stipulare e risponde di questi controlli. Se vuole sapere se una certa ipoteca si cancella al rogito, quanto costa l'atto, quali imposte si pagano o se può beneficiare delle agevolazioni prima casa, la risposta gliela dà lui, e conviene chiedergliela prima della firma. Un notaio si può interpellare anche solo per una domanda, e in genere lo sceglie l'acquirente.
Il punto è un altro: il notaio entra quando il contenuto dell'accordo è già scritto. Il preliminare lo scrivono le parti, o più spesso l'agenzia su un modulo prestampato, e fissa impegni che al rogito non si discutono più. E soprattutto: il notaio non fa la lite. Quando qualcosa si rompe — una difformità che emerge, un venditore che smette di rispondere, una caparra che non torna indietro, una penale contestata — non c'è nessun atto da ricevere, e la domanda diventa chi è inadempiente, che cosa si può pretendere e con quale strada. È lì che serve un avvocato, ed è su quello che questa guida si allarga.
I sei controlli, e che cosa succede se sono stati saltati
Conformità urbanistica e conformità catastale
Sono due cose diverse e vengono confuse di continuo. La conformità urbanistica riguarda il rapporto fra l'immobile e il Comune: esiste un titolo edilizio e il costruito corrisponde a quel progetto, varianti comprese. La conformità catastale riguarda il rapporto con il catasto: la planimetria depositata rappresenta lo stato di fatto e l'intestazione è quella giusta. Le difformità più frequenti sono piccole e vecchie — una tramezza spostata trent'anni fa, un bagno ricavato dove c'era un ripostiglio, una veranda chiusa — ma nel contratto definitivo il venditore deve dichiarare gli estremi del titolo edilizio o della sanatoria, e quella dichiarazione non si rende alla leggera: in mancanza l'atto è nullo e il notaio non può riceverlo (art. 40 della legge 47/1985 e, per gli edifici la cui costruzione è iniziata dopo il 17 marzo 1985, art. 46 del testo unico dell'edilizia).
Se il controllo è saltato, il risultato tipico è un rogito che si ferma pochi giorni prima della data, quando il notaio confronta i documenti. Il rimedio ordinario è la regolarizzazione: pratica edilizia in sanatoria se la difformità è sanabile, aggiornamento della planimetria se è solo catastale. Costa l'onorario del tecnico, gli eventuali oneri e sanzioni, e soprattutto tempo — settimane, non giorni, perché passa dagli uffici comunali. La domanda vera diventa: chi paga, e chi aspetta? Se il preliminare dice soltanto «immobile conforme alle norme urbanistiche» si litiga su quella riga; se dice che la conformità è a carico del venditore, con un termine e con la facoltà dell'acquirente di non presentarsi al rogito finché non è risolta, il problema ha già dentro la sua soluzione.
Quando la difformità non è sanabile si decide se rinunciare, se chiedere una riduzione del prezzo o se comprare sapendo che cosa si compra. Prima di qualunque lettera serve un rilievo che misuri lo scostamento fra progetto e stato di fatto: su come si documenta quel confronto pubblica materiale lo studio di consulenza tecnica con cui collaboro, consulenzatecnicadiparte.it. È uno studio con cui lavoro: non lo legga come il parere indipendente di un terzo che mi dà ragione, è lo stesso punto di vista con un'altra competenza.
Ipoteche, pignoramenti e vincoli
Si verificano con una visura ipotecaria, cioè la ricerca nei registri immobiliari fatta sul nome del venditore e sull'immobile, letta a ritroso per un arco di anni che copra almeno la provenienza: mostra le iscrizioni, che sono le ipoteche, e le trascrizioni, che sono gli atti, i pignoramenti e le domande giudiziali. Un'ipoteca, da sola, non è un ostacolo: la maggior parte delle case comprate con un mutuo ne ha una, e al rogito si estingue con una parte del prezzo. Il problema nasce in due casi: quando il debito residuo supera quello che l'acquirente deve ancora versare, perché allora il rogito non si può fare e qualcuno deve mettere la differenza; e quando compare un pignoramento, perché lì non si negozia, si verifica se quell'immobile sia ancora vendibile.
Se il controllo è saltato e l'ipoteca emerge dopo la firma, la posizione dell'acquirente non è debole: chi vende si è obbligato a trasferire un bene libero dai pesi non dichiarati, e fino al rogito si può pretendere che la situazione venga sistemata, rifiutando intanto di versare il saldo. Se invece emerge un pignoramento, la strada realistica è quasi sempre sciogliere il contratto e recuperare le somme; e la domanda che conta diventa un'altra: il venditore ha di che restituirle? Chi ha un immobile pignorato è, per definizione, un debitore. È il punto in cui, con una certa frequenza, il consiglio che do è di non intraprendere una causa che costerebbe più di quanto può portare a casa.
Spese condominiali e lavori già deliberati
Si chiede all'amministratore una dichiarazione scritta: se ci sono arretrati e a quanto ammontano, quali lavori straordinari sono stati deliberati e in che misura già pagati, se c'è un contenzioso in corso. È il controllo più facile da ottenere e quello che si salta più spesso, perché sembra un dettaglio.
Se il controllo è saltato, l'acquirente può ritrovarsi chiamato a pagare arretrati maturati prima del suo acquisto e, soprattutto, la sua quota di un intervento straordinario deliberato quando nemmeno conosceva l'immobile: un rifacimento di facciata o di tetto è una cifra che incide sul prezzo pagato. Il rimedio resta — chi ha venduto tacendo quelle spese di regola risponde verso l'acquirente — ma si esercita dopo, con una richiesta e, se serve, con un'azione: esattamente ciò che una riga nel preliminare avrebbe evitato. La riga utile è semplice: il venditore dichiara spese e delibere in essere e se ne assume il carico fino al rogito. Sulle controversie che nascono dopo, in assemblea, c'è la consulenza su condominio, delibere e locazioni.
Attestato di prestazione energetica
L'APE classifica il rendimento energetico dell'immobile. Va verificato che esista, che sia in corso di validità, che si riferisca davvero a quell'unità e che venga allegato al contratto: si guarda la data, il nominativo del certificatore e i dati identificativi.
Se il controllo è saltato, la conseguenza tipica non è il blocco del rogito ma una contestazione sul contratto e una sanzione amministrativa a carico delle parti. Si rimedia facendo redigere l'attestato prima del definitivo: costo contenuto, tempi brevi. Vale però come segnale: conviene chiedere subito anche gli altri documenti.
Chi sta vendendo davvero
È il controllo meno intuitivo e il più insidioso: chi firma deve essere in condizione di disporre del bene, e non sempre lo è. I casi che vedo più spesso: l'immobile viene da un'eredità non ancora divisa e i coeredi sono più d'uno, ma a trattare si presenta una persona sola; il venditore è coniugato in comunione dei beni e serve il consenso dell'altro coniuge; chi firma lo fa per un familiare anziano in base a una procura che non contempla la vendita, o a una delega informale che non vale nulla; l'immobile è di una società e firma chi non ne ha il potere; il proprietario è sottoposto a una misura di protezione e serve l'autorizzazione del giudice tutelare. Si controlla con l'atto di provenienza — l'atto con cui chi vende è diventato proprietario: rogito di acquisto, donazione, dichiarazione di successione — con una visura camerale se dall'altra parte c'è una società, con il certificato di stato civile e, dove serve, con la procura in originale.
Se il controllo è saltato, il risultato non è una difformità da sanare: è un contratto che non porta da nessuna parte, perché chi si è impegnato non può eseguire. Le somme versate si chiedono indietro, e il titolo per farlo c'è; quanto rientri davvero dipende poi dal patrimonio di chi deve restituirle. La strada passa da una richiesta formale e, se l'altra parte non collabora, da un'azione; e il tempo perso nel frattempo non lo restituisce nessuno. Sul punto il riferimento è l'art. 2932 del codice civile: la sentenza che tiene luogo del contratto il giudice la pronuncia «qualora sia possibile», ed è su quella possibilità che la verifica preventiva incide. Quando manca, restano lo scioglimento del contratto e il recupero delle somme.
Caparra confirmatoria o penitenziale: la riga che decide tutto
La somma che si versa alla firma del preliminare ha un nome tecnico, e quel nome cambia tutto quello che viene dopo. Le parole che può trovare nel modulo sono tre, e non sono sinonimi: acconto, caparra confirmatoria, caparra penitenziale.
L'acconto è un semplice anticipo sul prezzo: se l'affare non si conclude va restituito, qualunque sia la ragione, e chi ha subito l'inadempimento deve chiedere il danno a parte, provandolo.
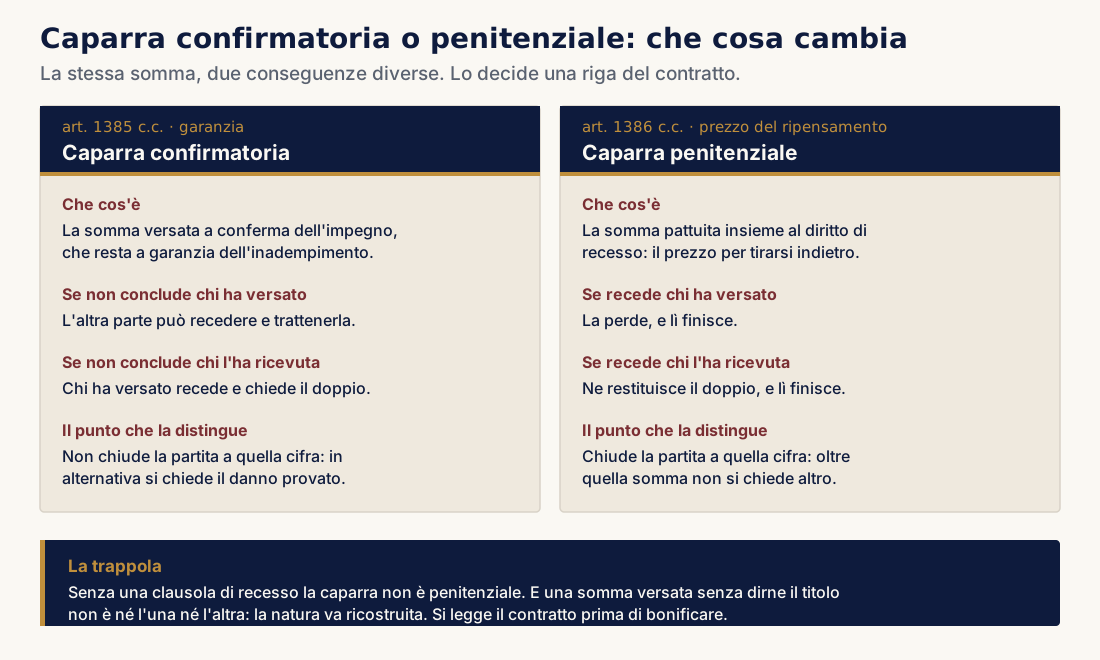
La caparra confirmatoria (art. 1385 del codice civile) è una garanzia dell'impegno. Se non conclude chi l'ha versata, l'altra parte può recedere dal contratto e trattenerla; se non conclude chi l'ha ricevuta, chi ha versato può recedere e chiederne il doppio. In entrambi i casi il recesso è il passaggio che apre la strada: non si trattiene la somma restando nel contratto. Ed è qui il punto su cui vale la pena fermarsi: non chiude la partita a quella cifra. Chi subisce l'inadempimento sceglie fra il meccanismo della caparra, rapido e senza dover dimostrare nulla, e il danno effettivamente provato, che in una compravendita può essere molto maggiore — il maggior prezzo pagato per una casa equivalente, le spese di istruttoria del mutuo perduto, l'affitto dei mesi in più. Una delle due vie, non entrambe.
La caparra penitenziale (art. 1386) funziona in modo opposto: è il prezzo del ripensamento. Esiste però a una condizione precisa, che vale la pena conoscere prima di accettarla: la caparra ha la sola funzione di corrispettivo del recesso se nel contratto è stipulato il diritto di recesso per una o per entrambe le parti. È quella clausola a renderla penitenziale, non l'aggettivo usato nel modulo. Chi recede perde la caparra versata, o ne restituisce il doppio se l'aveva ricevuta, e nulla di più. Per chi compra è una clausola pericolosa quando la somma è bassa: significa che il venditore può cambiare idea pagando poco, e lei resta senza casa e senza rimedio ulteriore.
La trappola, nella pratica, è un'altra ancora: versare una somma senza dire che cosa sia. Un bonifico con causale «acconto compravendita» a fronte di un modulo che parla di «caparra», o una somma consegnata senza che il contratto la qualifichi, apre una discussione preliminare su che cosa fosse quel denaro — e quella discussione si fa in una fase in cui lei vorrebbe soltanto riavere i suoi soldi. Prima di bonificare si guarda come il contratto chiama quel versamento, e la causale del bonifico si scrive uguale.
Il venditore non si presenta al rogito
Qui non c'è più un atto da ricevere: la domanda diventa chi è inadempiente e che cosa si può pretendere. Il venditore prende tempo, poi smette di rispondere, poi dice di aver cambiato idea, oppure la data del rogito arriva e lui non c'è.
La prima cosa da fare non è scrivere una lettera arrabbiata: è costruire la prova dell'inadempimento. Si fissa il rogito con una convocazione scritta e tracciabile — raccomandata con avviso di ricevimento o PEC — indicando notaio, luogo, giorno e ora e dichiarandosi pronti a pagare il prezzo. Quel giorno ci si presenta davvero, con la provvista disponibile, e si fa verbalizzare dal notaio che l'altra parte non c'era. Senza questo passaggio la posizione si capovolge con facilità: il venditore sosterrà che l'inadempiente era lei, che non era in grado di pagare, che il rogito non era stato fissato sul serio. Il verbale di mancata comparizione costa poco e vale molto.
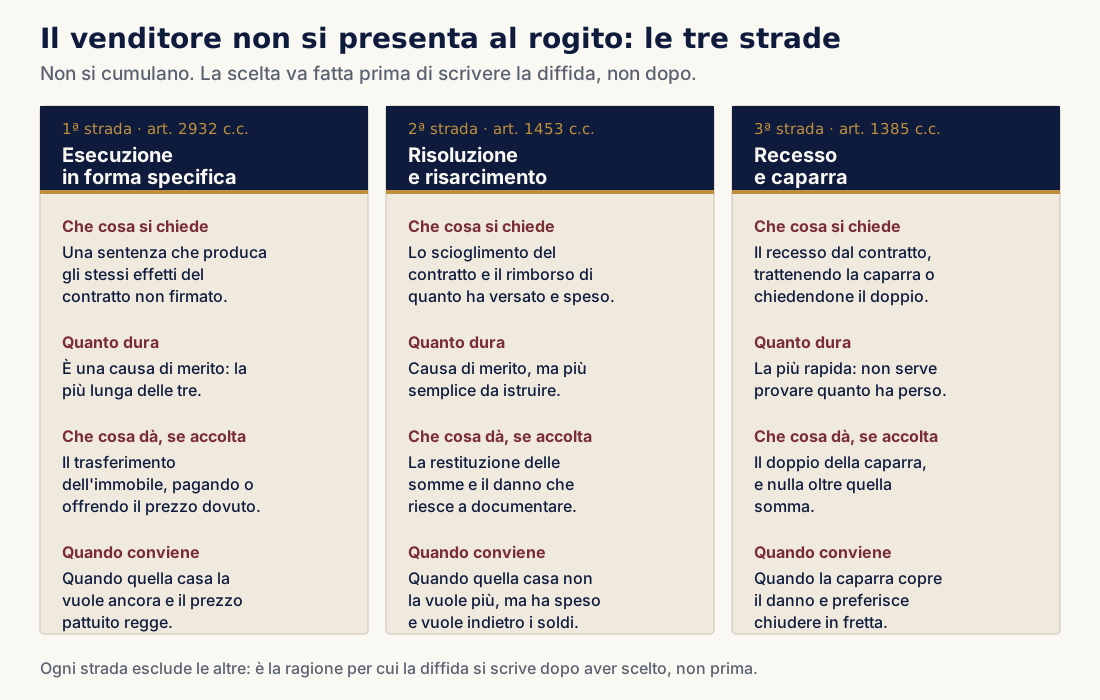
Dopo, si sceglie fra tre strade che si escludono a vicenda.
L'esecuzione in forma specifica: si chiede al giudice una sentenza che produca gli stessi effetti del contratto definitivo mai firmato. È la strada di chi quella casa la vuole ancora, e la disciplina l'art. 2932 del codice civile. Richiede che chi agisce esegua la propria prestazione — il prezzo — o ne faccia offerta nei modi di legge, a meno che non sia ancora esigibile: senza quel passaggio la domanda non viene accolta. È una causa di merito, cioè una causa ordinaria, con istruttoria e testimoni: la più lunga delle tre, misurata in anni. Se il preliminare è stato trascritto, nel frattempo la posizione dell'acquirente è protetta rispetto agli atti successivi; se non lo è stato, il rischio che l'immobile venga venduto ad altri o gravato è concreto, e si valuta subito la trascrizione della domanda giudiziale.
La risoluzione con risarcimento: si chiede lo scioglimento del contratto per inadempimento dell'altra parte, con la restituzione di quanto versato e il danno documentato — perizie, istruttoria del mutuo, trasloco annullato, affitto prorogato. È la strada di chi quella casa non la vuole più ma vuole indietro i soldi. Anche questa è una causa di merito, di regola più semplice da istruire perché non c'è nulla da trasferire.
Il recesso con la caparra (art. 1385, secondo comma), praticabile se la caparra confirmatoria c'è ed è qualificata come tale: si recede e si chiede il doppio di quanto versato, senza dimostrare il danno subito. È la più rapida, e spesso si chiude con una lettera e una trattativa invece che con una causa. Il limite è altrettanto chiaro: si incassa quella cifra e nulla oltre. Se la caparra era di diecimila euro e il danno reale è di quarantamila, quella strada le costa trentamila euro di rinuncia.
La scelta dipende da tre domande concrete: vuole ancora quell'immobile? quanto vale il danno documentabile rispetto al doppio della caparra? il venditore ha un patrimonio aggredibile, o una sentenza a suo favore resterebbe un foglio? L'ultima è la prima che faccio io, perché in una parte dei casi è quella che porta a sconsigliare la causa.
Trascrivere il preliminare: a che cosa serve e che cosa non fa
Trascrivere il preliminare significa iscriverlo nei registri immobiliari, come si fa con gli atti di acquisto. Richiede che il contratto sia redatto per atto pubblico o per scrittura privata autenticata — quindi passa dal notaio e ha un costo — e produce un effetto che in italiano si chiama prenotativo: mette in fila chi arriva prima.
In concreto: se dopo la trascrizione del suo preliminare qualcuno iscrive un'ipoteca sull'immobile, trascrive un pignoramento o compra la stessa casa da quel venditore, quegli atti non le sono opponibili, cioè non le si possono far valere contro, quando si arriva al definitivo o a una sentenza che ne tenga luogo. È una protezione decisiva quando il rogito è lontano nel tempo, quando l'immobile è in costruzione o quando qualcosa nella situazione finanziaria del venditore non convince. Un secondo effetto, meno noto: in caso di mancata esecuzione i crediti dell'acquirente derivanti dal preliminare trascritto godono di un privilegio speciale sull'immobile (art. 2775-bis del codice civile), che però vale finché gli effetti della trascrizione non sono cessati e non si può opporre ai creditori titolari di ipoteca sui mutui indicati dall'art. 2825-bis.
Ed ecco che cosa non fa, perché è l'equivoco più diffuso. La trascrizione non cancella e non rende inefficaci le ipoteche e i pignoramenti già trascritti prima: su quelli non ha alcun potere. Non garantisce che il venditore adempia e non sostituisce la verifica che andava fatta prima di firmare. E soprattutto: l'effetto prenotativo ha una durata limitata, e i termini sono due. Gli effetti della trascrizione cessano — e si considerano come mai prodotti — se entro un anno dalla data che le parti hanno convenuto per il definitivo, e in ogni caso entro tre anni dalla trascrizione del preliminare, non viene trascritto il contratto definitivo, un altro atto che esegua il preliminare o la domanda giudiziale di esecuzione in forma specifica (art. 2645-bis, terzo comma, del codice civile). Scaduto il più breve dei due, la prenotazione si perde e la trascrizione si svuota. Trascrivere un preliminare con il rogito lontano richiede quindi un calendario tenuto sotto controllo, non un adempimento e poi l'oblio.
Che cosa fare in pratica, nell'ordine giusto
L'ordine è: raccogliere i documenti prima di firmare, scrivere nel contratto le condizioni che la proteggono, conservare le prove, e — se qualcosa si rompe — diffidare prima di agire.
Le prove da conservare, e quelle che spariscono
In una compravendita la prova sta nella carta e nei messaggi, e sparisce in modo silenzioso. Da conservare, dal primo giorno:
- Tutte le versioni del contratto, bozze e modulo con le correzioni a mano comprese: dicono che cosa le parti stavano trattando.
- Gli annunci e il materiale dell'agenzia: scheda, fotografie, metri quadri dichiarati, planimetrie. Si cancellano dai portali in poche settimane: ne salvi copia con la data.
- Le conversazioni con venditore e agenzia, esportate e non solo lasciate nel telefono. È lì che si trovano le frasi che contano — «la pratica in Comune la sistemiamo noi».
- Le prove dei versamenti, con la causale leggibile, e la ricevuta di ogni somma consegnata. Il contante senza ricevuta è denaro che rischia di non esistere.
- Le visure e i documenti ricevuti, con la data della consegna: servono a dimostrare che cosa sapeva, e quando.
- La documentazione del mutuo: domanda, delibera, rifiuto scritto della banca. Senza il rifiuto scritto, la clausola che subordina l'acquisto al mutuo è difficile da far valere.
C'è poi il caso in cui la prova non sta in un documento ma nell'immobile, e sta per cambiare: il venditore nega la difformità, oppure sostiene che la crepa c'era già, oppure ha un cantiere in partenza che coprirà quello che oggi si vede. Lì conservare non basta, e lo strumento esiste: si chiede al giudice, prima della causa, un accertamento tecnico in contraddittorio con l'altra parte, che fissa lo stato dei luoghi finché è ancora leggibile. Come funziona, quanto dura e quando conviene rispetto a una causa ordinaria è nella guida sull'accertamento tecnico preventivo nelle liti edilizie.
Sul chi anticipa, perché è la domanda che arriva subito dopo: il tecnico che si porta dietro lei — quello che misura lo scostamento fra progetto e stato di fatto prima di scrivere al venditore — lo paga lei, e quella spesa rientra come voce di danno solo se il giudice la riconosce; il tecnico nominato dal giudice nell'accertamento preventivo è anticipato da chi promuove il procedimento e liquidato alla fine, quando le spese seguono la soccombenza. Su un vizio piccolo il rilievo tecnico può costare quanto la riparazione: è un conto da fare prima di aprirlo, non dopo.
La diffida, prima di qualunque azione
Prima di andare da un giudice si scrive. La diffida ad adempiere è la lettera con cui si contesta l'inadempimento, si indica con precisione che cosa l'altra parte deve fare e si assegna un termine per farlo, avvertendo che alla scadenza il contratto si intenderà risolto. La disciplina è nell'art. 1454 del codice civile, e fissa un punto che nei moduli si sbaglia spesso: il termine non può essere inferiore a quindici giorni, salvo diversa pattuizione delle parti o salvo che, per la natura del contratto o secondo gli usi, risulti congruo un termine minore. Va fatta per iscritto — raccomandata con avviso di ricevimento o PEC — mai per telefono e mai per messaggio.
Serve a tre cose insieme: fissa per iscritto la sua versione dei fatti finché i ricordi sono freschi; costringe l'altra parte a prendere posizione, ed è il passaggio in cui una vicenda può chiudersi senza causa; e, se si arriva in causa, è il documento che il giudice legge per primo. Una diffida scritta male — generica, con un termine irrisorio, con richieste che si contraddicono — fa più danno che bene, perché si volta contro chi l'ha mandata.
Gli errori che vedo più spesso
- Firmare la proposta d'acquisto pensando che non impegni. La proposta accettata dal venditore vale già come contratto, e l'assegno consegnato all'agenzia è già partito.
- Versare prima di aver visto una visura. È l'errore che costa di più in rapporto a quanto costerebbe evitarlo.
- Lasciare la somma senza nome. «Acconto», «caparra», «caparra penitenziale»: sono tre contratti diversi scritti con la stessa cifra.
- Accettare la clausola sul mutuo scritta a metà. «Subordinato all'ottenimento del mutuo» non basta: servono l'importo, le banche, il termine per presentare la domanda e l'obbligo di esibire il diniego scritto.
- Non indicare una data certa per il rogito. «Entro la primavera» non è un termine: senza data l'inadempimento non si misura e la diffida parte zoppa.
- Andare al rogito con una contestazione aperta. Se qualcosa non va si rinvia e si scrive: firmato il definitivo, molte contestazioni si indeboliscono.
- Dare per fatti i controlli perché qualcuno li ha nominati. L'agente immobiliare cura la trattativa, il notaio l'atto: la verifica dei documenti prima della firma non rientra in nessuno dei due incarichi, e va chiesta a qualcuno in modo esplicito.
Termini, tempi e norme
Il termine lungo, quello entro cui si agisce per l'inadempimento del preliminare, è la prescrizione ordinaria: dieci anni (art. 2946 del codice civile). La fretta, quindi, non viene dal calendario della legge. Viene dalla trascrizione, il cui effetto di prenotazione cade a un anno dalla data convenuta per il rogito e comunque a tre anni dalla trascrizione; dalla disponibilità dell'immobile, che intanto può essere venduto o gravato; e dal patrimonio del venditore, che può assottigliarsi mentre si decide. Diversi, e molto più corti, sono i termini della garanzia per i vizi dell'immobile venduto: il compratore decade dalla garanzia se non denuncia i vizi al venditore entro otto giorni dalla scoperta — salvo il diverso termine stabilito dalle parti o dalla legge — e l'azione si prescrive in ogni caso entro un anno dalla consegna (art. 1495 del codice civile); la denuncia non serve se il venditore ha riconosciuto il vizio o l'ha occultato. Contano dopo il rogito, non prima: ma sono la ragione per cui un difetto scoperto la settimana del trasloco si contesta per iscritto subito, non dopo aver raccolto tre preventivi di riparazione.
Sui tempi reali, e senza numeri inventati: una regolarizzazione urbanistica semplice si misura in settimane, perché dipende dall'ufficio tecnico comunale; un aggiornamento catastale in giorni. Una diffida produce una risposta, quando la produce, entro il termine assegnato — che la legge non vuole inferiore a quindici giorni e che nella pratica si fissa spesso a trenta — ed è il momento in cui una vicenda può chiudersi senza causa. Una causa di merito con istruttoria si misura in anni. Un numero posso dárglielo, perché è pubblico: nel 2025 le cause civili ordinarie definite dal Tribunale di Ivrea sono durate in media 445 giorni, poco meno di un anno e tre mesi, contro i 549 della media dei tribunali del distretto di Torino e i 928 della media nazionale (Ministero della Giustizia, Direzione generale di statistica e analisi organizzativa, durata dei procedimenti civili, anno 2025). È una media su 1.238 procedimenti conclusi, e misura il tempo fra l'iscrizione a ruolo e il provvedimento che chiude la causa: fotografa chi ha già finito, non predice quanto durerà la sua. Su una compravendita la durata attesa è metà della decisione fra accettare una transazione e andare avanti: la tenga presente mentre valuta un'offerta a saldo.
Quanto al dove: se la casa è a Ivrea, a Banchette, a Castellamonte, a Rivarolo o in un altro comune del circondario, la vicenda resta di regola davanti al Tribunale di Ivrea. Prima di depositare un atto va verificato se la materia rientra fra quelle in cui la legge impone il preventivo tentativo di mediazione: l'art. 5 del d.lgs. 28/2010 elenca fra le altre i diritti reali, il condominio e la divisione, e per quelle materie l'esperimento della mediazione è condizione di procedibilità della domanda: senza quel passaggio la causa non si può nemmeno iniziare. È una verifica caso per caso, perché dipende da come la domanda viene impostata.
I riferimenti normativi di questa pagina, in un punto solo. Sono stati controllati sul testo vigente il 15 novembre 2026 (Normattiva, Gazzetta Ufficiale, Agenzia delle Entrate). Restano da rileggere al momento in cui si agisce: le norme cambiano, e su una di queste il cambio è già fissato.
Codice civile. Art. 1351: il contratto preliminare è nullo se non è fatto nella stessa forma che la legge prescrive per il contratto definitivo — per un immobile, quindi, la forma scritta. Artt. 1385 e 1386: la caparra confirmatoria consente alla parte non inadempiente di recedere trattenendo la caparra, o di recedere e pretendere il doppio se l'inadempiente è chi l'ha ricevuta; se però si preferisce chiedere l'esecuzione o la risoluzione, il risarcimento segue le regole generali. La caparra ha la sola funzione di corrispettivo del recesso — cioè è penitenziale — quando nel contratto è stipulato il diritto di recesso per una o per entrambe le parti: è la clausola di recesso a fare la differenza, non la parola usata nel modulo. Art. 1453: scelta fra adempimento e risoluzione, salvo il risarcimento del danno. Art. 1454: diffida ad adempiere, con termine non inferiore a quindici giorni, salvo diversa pattuizione o salvo che per la natura del contratto o secondo gli usi risulti congruo un termine minore. Art. 1460: eccezione di inadempimento, con il limite della buona fede. Art. 1495: il compratore decade dal diritto alla garanzia se non denunzia i vizi al venditore entro otto giorni dalla scoperta, salvo il diverso termine stabilito dalle parti o dalla legge; la denunzia non è necessaria se il venditore ha riconosciuto l'esistenza del vizio o l'ha occultato; l'azione si prescrive in ogni caso in un anno dalla consegna. Testo mai modificato dal 1942: verificato sulla Gazzetta Ufficiale e sull'elenco degli aggiornamenti al codice civile, che per questo articolo non ne registra nessuno. Art. 2932: sentenza che produce gli effetti del contratto non concluso, «qualora sia possibile» e se il titolo non lo esclude; la domanda non è accolta se chi la propone non esegue la propria prestazione o non ne fa offerta nei modi di legge, a meno che non sia ancora esigibile. Art. 2645-bis, terzo comma: gli effetti della trascrizione del preliminare cessano se entro un anno dalla data convenuta fra le parti per il definitivo, e in ogni caso entro tre anni dalla trascrizione, non è trascritto il definitivo, un altro atto che esegua il preliminare o la domanda giudiziale. Art. 2775-bis: privilegio speciale sull'immobile per i crediti del promissario acquirente, condizionato al permanere degli effetti della trascrizione e non opponibile ai creditori con ipoteca sui mutui indicati dall'art. 2825-bis. Art. 2946: prescrizione ordinaria decennale.
Fuori dal codice. Art. 40 della legge 28 febbraio 1985 n. 47 e art. 46 del d.P.R. 6 giugno 2001 n. 380 (quest'ultimo per gli edifici la cui costruzione sia iniziata dopo il 17 marzo 1985): gli atti fra vivi che trasferiscono diritti reali su edifici sono nulli se non risultano, per dichiarazione dell'alienante, gli estremi del titolo edilizio o della sanatoria. Art. 5 del d.lgs. 4 marzo 2010 n. 28, nel testo in vigore dal 25 gennaio 2025: la mediazione è condizione di procedibilità, fra le altre materie, per i diritti reali, il condominio e la divisione.
Registrazione del preliminare. Termine di trenta giorni dalla data dell'atto se formato in Italia (art. 13 del d.P.R. 131/1986). Imposta di registro in misura fissa di 200 €, oltre al bollo, e imposta proporzionale dello 0,50% sulle somme date a titolo di caparra confirmatoria e sugli acconti di prezzo non soggetti a IVA, o la minore imposta applicabile per il contratto definitivo; quanto versato è imputato all'imposta principale dovuta per la registrazione del definitivo (nota all'art. 10 della Tariffa parte prima, nel testo sostituito dal d.lgs. 18 settembre 2024 n. 139, applicabile agli atti dal 1º gennaio 2025: fino al 31 dicembre 2024 gli acconti scontavano il 3%). Per la caparra penitenziale l'Agenzia delle Entrate indica l'aliquota del 3%. Dal 1º gennaio 2027 queste disposizioni del d.P.R. 131/1986 sono abrogate e la materia è riordinata nel testo unico approvato con d.lgs. 1º agosto 2025 n. 123: per gli atti da quella data gli importi vanno riletti sul nuovo testo.
Tolta il 15 novembre 2026 la citazione di una pronuncia della Corte di cassazione sulla titolarità del bene in capo a chi si obbliga a venderlo: non è stato possibile leggerla su fonte ufficiale. Si reinserisce solo con gli estremi verificati.
Un preliminare di compravendita a Ivrea e nel Canavese
Chi compra o vende nel circondario si trova quasi sempre davanti alle stesse tre situazioni: la casa di famiglia che arriva da una successione mai formalizzata, la cascina o la villetta con l'ampliamento fatto negli anni Settanta e mai rappresentato in planimetria, e l'appartamento in un condominio che ha appena deliberato il cappotto o il rifacimento del tetto. Sono tre controlli che qui pesano più della media, e si fanno prima di firmare, non davanti al notaio. Sono iscritto all'Albo degli Avvocati di Ivrea dal 1997 e all'albo speciale dei cassazionisti dal 2010; lo studio è in Piazza Balla, nel centro di Ivrea, e patrocino anche davanti al Tribunale di Torino per le cause radicate lì.
Quanto costa far controllare un preliminare, e quanto costa non farlo
Il controllo preventivo di un contratto è una delle poche spese legali il cui importo viene dichiarato prima di sostenerla. La consulenza su compravendita immobiliare e preliminare ha un costo a forfait — oggi 200 € — comunicato e accettato prima di fissare l'appuntamento: si legge il contratto, si guardano i documenti che porta e ne esce con l'elenco scritto di che cosa va cambiato o preteso prima della firma. Se la situazione regge, glielo dico e la consulenza finisce lì.
- Controllo del preliminare prima della firma (consulenza)oggi 200 € — importo da confermare
- Primo colloquio in studio a Ivrea100 €, più il contributo obbligatorio alla Cassa Forense
- Parere online — quesito su un singolo punto del contrattoda 100 €
- Parere online con esame di documenti (preliminare, visure, planimetria)250–500 €
- Diffida e trattativa stragiudiziale con il venditoresi concorda per iscritto prima di scrivere, sui parametri forensi
- Azione giudiziale (esecuzione in forma specifica, risoluzione, caparra)preventivo scritto sul valore della domanda
A queste voci si aggiungono spese che non passano dallo studio. Le visure ipotecarie e catastali costano poche decine di euro ciascuna e si pagano agli uffici che le rilasciano. La pratica del tecnico, se serve una regolarizzazione o un aggiornamento catastale, si paga al geometra o all'architetto e varia con la complessità. Il notaio ha il suo onorario, per il rogito e — se si sceglie di trascrivere il preliminare — per l'atto e la trascrizione. Se si arriva in causa, il contributo unificato è il tributo dovuto allo Stato per iscriverla a ruolo e cresce per scaglioni di valore.
Il compenso per l'attività successiva alla consulenza si determina sui parametri forensi vigenti, in base al valore e alla fase, e si concorda per iscritto prima dell'incarico. Alla fine di un giudizio le spese seguono di regola la soccombenza, ma il giudice può compensarle in tutto o in parte quando la domanda è accolta solo in parte; e una condanna alle spese resta incassabile soltanto se chi ha perso ha un patrimonio aggredibile. Se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: si controlla sull'ultima dichiarazione dei redditi, prima di impostare qualsiasi azione.
Il confronto che conta, però, è un altro. Il controllo di un contratto costa il prezzo di una consulenza, dichiarato prima di fissare l'appuntamento, e qualche visura. Una regolarizzazione urbanistica fatta di corsa, con il rogito già fissato, costa il tecnico, gli oneri, la sanzione e il rinvio. Una causa per recuperare una caparra costa un multiplo di entrambe e si misura in anni. È anche il motivo per cui, quando mi scrive qualcuno che ha già firmato e già versato, la prima cosa che faccio è dirgli con franchezza se il recupero vale la spesa.
Le domande che ricevo più spesso
Il preliminare va registrato, e quanto costa?
Sì, entro trenta giorni dalla firma, presso l'Agenzia delle Entrate: quando è una scrittura privata fra le parti l'adempimento tocca a loro, quando è un atto notarile se ne occupa il notaio. Si paga l'imposta di registro in misura fissa, oggi 200 euro, oltre al bollo, e un'imposta proporzionale dello 0,50 per cento sulle somme date a titolo di caparra confirmatoria e sugli acconti di prezzo non soggetti a IVA, o la minore imposta applicabile al contratto definitivo; per la caparra penitenziale l'Agenzia delle Entrate indica invece il 3 per cento. La parte proporzionale non è denaro perso: viene imputata all'imposta dovuta per il rogito. Sono le misure in vigore al 15 novembre 2026, aggiornate alla riforma che si applica agli atti dal 1º gennaio 2025; dal 1º gennaio 2027 la materia passa a un nuovo testo unico, quindi la tariffa va comunque letta il giorno in cui si registra.
Che differenza c'è fra caparra confirmatoria e penitenziale?
La caparra confirmatoria è una garanzia: se chi l'ha versata non conclude, l'altra parte può recedere e trattenerla; se non conclude chi l'ha ricevuta, chi ha versato può recedere e chiederne il doppio. Ma non chiude la partita a quella cifra, perché in alternativa si può lasciar perdere il meccanismo della caparra e chiedere l'esecuzione o la risoluzione con il danno effettivamente provato, che può essere maggiore. La caparra è penitenziale — cioè il prezzo del ripensamento — solo quando il contratto stipula il diritto di recesso per una o per entrambe le parti: allora chi si tira indietro perde la somma o ne restituisce il doppio, e oltre quella cifra non si chiede altro. La differenza non sta nell'importo: sta in come il contratto qualifica il versamento e nel fatto che preveda o no una clausola di recesso.
Che cosa faccio se il venditore non si presenta dal notaio?
La prima cosa è far risultare la sua assenza: si fissa il rogito con una convocazione scritta e tracciabile, ci si presenta davanti al notaio e si fa verbalizzare che l'altra parte non c'era, dichiarandosi pronti a pagare il prezzo. Senza quel passaggio la causa parte in salita, perché il venditore potrà sostenere che l'inadempiente era lei. Poi si sceglie una delle tre strade: chiedere al giudice una sentenza che produca gli effetti del contratto non firmato, chiedere lo scioglimento del contratto con il risarcimento, oppure recedere trattenendo la caparra o chiedendone il doppio. Sono alternative, non passaggi successivi.
Come faccio a sapere se sulla casa ci sono ipoteche?
Con una visura ipotecaria presso la Conservatoria, che si chiede sul nome del venditore e sull'immobile e va letta a ritroso per un arco di anni sufficiente a coprire la provenienza. La visura mostra le iscrizioni, cioè le ipoteche, e le trascrizioni, cioè gli atti e i pignoramenti. Un'ipoteca non impedisce di vendere: la gran parte delle case con mutuo ne ha una, e si cancella al rogito con parte del prezzo. Il problema nasce quando il debito residuo supera quello che l'acquirente deve ancora versare, oppure quando compare un pignoramento: in quel caso il rogito, così com'è, non si fa.
A che cosa serve trascrivere il preliminare?
Serve a mettere in fila chi arriva prima. Trascrivere il preliminare nei registri immobiliari rende quel contratto opponibile a chi iscriva un'ipoteca o trascriva un atto dopo di lei: se poi si arriva al rogito, o a una sentenza che ne faccia le veci, gli atti intermedi non le si possono opporre. È una protezione che costa, perché richiede l'atto notarile e la trascrizione, e che dura poco: gli effetti cessano se entro un anno dalla data convenuta per il rogito, e in ogni caso entro tre anni dalla trascrizione, non si trascrive il contratto definitivo o la domanda giudiziale. Non cancella poi le ipoteche e i pignoramenti già trascritti prima: su quelli non ha alcun potere.
Ho già firmato e ho scoperto una difformità: che cosa posso fare?
Dipende da due cose: se la difformità è sanabile e che cosa dice il contratto che ha firmato. Se è sanabile, la strada ordinaria è scrivere al venditore chiedendo la regolarizzazione a sue spese prima del rogito, con un termine, e tenere ferma la data del definitivo. Se non è sanabile, o se il venditore non si muove, si valuta se chiedere una riduzione del prezzo, se sciogliere il contratto o se rifiutare di presentarsi al rogito finché l'altra parte non adempie. La cosa che non deve fare è andare al rogito lamentandosi a voce: firmato il definitivo, la posizione cambia e peggiora.
Quanto costa far controllare un preliminare prima di firmarlo?
La consulenza sul contratto ha un costo fisso dichiarato prima dell'appuntamento, oggi 200 €, e comprende la lettura del preliminare e dei documenti che porta, con l'elenco scritto di che cosa va cambiato o preteso prima della firma. A questo si aggiungono le spese delle visure, che non passano dallo studio e si pagano agli uffici che le rilasciano. Se dopo il controllo mi affida una trattativa, una diffida o un'azione, il compenso si concorda per iscritto prima di iniziare, sui parametri forensi e in base al valore, e il preventivo dice anche che cosa resta fuori: visure, tecnico, contributo unificato.
Se ha un preliminare da firmare, o ne ha firmato uno
Non decida adesso: raccolga quattro documenti. Il contratto o la bozza che le hanno messo davanti, la planimetria, l'atto di provenienza e la prova di quanto ha versato. Su quei quattro fogli si capisce in poco tempo se il contratto regge così com'è, che cosa va preteso prima della firma, oppure — se ha già firmato — quale delle strade possibili ha senso e quale no. Se la risposta è che non conviene muoversi, gliela do all'inizio, perché è l'unico modo per non farle spendere a vuoto.
0125 46046 — per chi è a Ivrea, nel Canavese o compra un immobile nel circondario. Il parere online è la strada per chi è fuori area o vuole soltanto capire se una clausola lo espone.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: su una compravendita la risposta dipende dal testo del contratto, dai titoli edilizi, dalle visure e dalle date, e nessuna guida può dire che cosa convenga fare senza averli letti. Le questioni fiscali e quelle proprie dell'atto notarile vanno poste al notaio. I riferimenti normativi sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce. Ultimo aggiornamento: 15 novembre 2026.