
Area di attività · Contratti, crediti e patrimonio
Avvocato per recuperare un credito non pagato a Ivrea
Questa pagina è per chi deve incassare. Se ha consegnato, ha fatturato e il pagamento non arriva, qui trova che cosa faccio del suo caso: chi si convoca, davanti a quale giudice, in che ordine si muovono le carte, quanto costa muoverle e quando le dico che non conviene. Se invece il decreto ingiuntivo l'ha ricevuto lei, la posizione è quella opposta e questa pagina non la aiuta: il termine per opporsi è di quaranta giorni dalla notifica, quindi non aspetti e ne parli subito con un avvocato, anche telefonando qui.
Hanno incassato tutti, tranne lei
Chi mi chiama per un insoluto ha quasi sempre la stessa storia alle spalle. Fattura scaduta a marzo. Ad aprile il primo sollecito, cortese. A giugno la telefonata in cui il cliente dice che paga «entro il mese». A settembre non risponde più. E intanto lei ha già pagato fornitori, dipendenti e imposte su quella fattura.
Per un'impresa il problema non è solo la cifra: ogni mese di attesa peggiora due cose insieme. La probabilità di incassare, perché chi non paga lei di solito non paga nemmeno gli altri e un patrimonio aggredibile si consuma in fretta. E la sua posizione, perché i termini corrono e i documenti si disperdono: il credito più difficile da recuperare è quello vecchio di tre anni, di cui nessuno trova le bolle firmate.
Poi arriva la domanda, quasi sempre posta male: «vale la pena?». Posta bene si spacca in tre — quanto costa muoversi, quanto tempo serve, quante probabilità ci sono che quei soldi arrivino sul conto — e si risponde guardando i documenti.
In breve: che cosa faccio del suo caso
Del suo insoluto mi occupo fino all'incasso, e «incasso» vuol dire il bonifico, non la firma del giudice sul decreto. La distinzione pesa: fra il provvedimento e il denaro c'è un tratto di strada — notifica, precetto, pignoramento — in cui si perdono crediti già vinti.
Prima di accettare l'incarico faccio due verifiche che costano poco e cambiano tutto: se il credito è provato da documenti che reggono in giudizio, e se il debitore ha qualcosa su cui rivalersi. Se la seconda risposta è no, ci fermiamo: un provvedimento contro una società vuota è una spesa certa a fronte di un recupero improbabile.
Poi si sceglie lo strumento, e non è sempre il tribunale. A volte conviene un accordo di rientro scritto e scadenzato, che se viene violato le lascia una posizione migliore di quella di partenza; altre volte conviene muoversi senza preavviso, perché annunciare le proprie intenzioni a un debitore in difficoltà significa dargli il tempo di svuotare il conto. Mi occupo anche di quello che viene prima: condizioni generali, termini di pagamento, garanzie, clausola sul foro. Far rileggere un modulo costa una frazione di quello che costa poi recuperare il credito.
Tre insoluti diversi, tre strade diverse
Non tutti gli insoluti si somigliano, e la differenza non sta nella cifra: sta in che cosa risponde il debitore quando gli si chiede il pagamento.
Primo caso: non contesta niente, semplicemente non paga. È la più comune e la più favorevole: credito documentato, nessuna contestazione scritta, e la strada è quella rapida, con un provvedimento ottenuto sulle carte senza che il debitore venga sentito prima. Qui il lavoro non è convincere un giudice: è arrivare presto e non sbagliare un termine.
Secondo caso: contesta la fornitura o il lavoro. Non siamo più davanti a un recupero crediti ma a un inadempimento contrattuale, cioè alla domanda su chi non ha fatto la sua parte per primo: cambia tutto, compreso chi deve provare che cosa, e la via rapida regge male. Se l'oggetto è un cantiere la materia sconfina nelle liti di edilizia e appalti, e serve un tecnico: va deciso subito chi ne anticipa il costo.
Terzo caso: ha pagato una parte e trattiene il resto. Acconti versati e saldo congelato, penali applicate di iniziativa, compensazioni improvvisate: qui le carte scambiate negli ultimi mesi valgono più del contratto, perché dicono che cosa le parti hanno davvero accettato.
Caso a sé le spese condominiali non pagate, dove il creditore è il condominio e lo strumento è un altro: ne parlo nella pagina su condominio e locazioni.
Dal sollecito all'incasso: i passaggi, e i termini che non perdonano
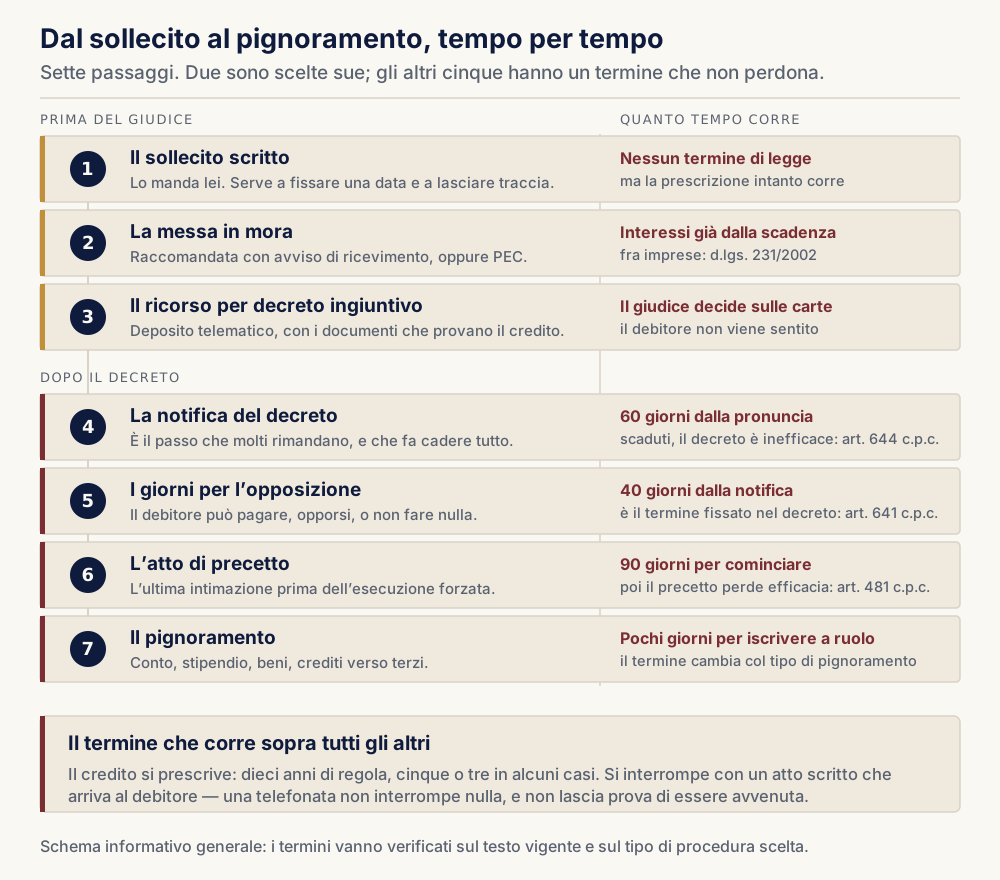
Il recupero di un credito è una sequenza, e quasi ogni passaggio ha un termine che azzera il lavoro fatto prima. È il motivo per cui una pratica «semplice» lasciata ferma in un cassetto diventa cara.
Prima del giudice ci sono due mosse. Il sollecito scritto non ha un termine di legge: fissa una data e lascia traccia, mentre la prescrizione corre lo stesso. La messa in mora — raccomandata con avviso di ricevimento oppure PEC — interrompe quel termine e mette per iscritto la pretesa. Fra imprese, nelle transazioni commerciali, gli interessi di mora decorrono dalla scadenza senza bisogno di sollecito: una voce che molti rinunciano a chiedere senza sapere di averne diritto.
Dopo il decreto la sequenza si fa rigida: il provvedimento va notificato entro sessanta giorni dalla pronuncia, altrimenti diventa inefficace (art. 644 del codice di procedura civile); il debitore ha di regola quaranta giorni per pagare, opporsi o non fare nulla (art. 641); il precetto perde efficacia se l'esecuzione non comincia entro novanta giorni dalla notifica (art. 481); e il pignoramento va iscritto a ruolo entro pochi giorni dalla consegna, con un termine che cambia secondo il tipo e si verifica caso per caso.
Sopra tutti c'è il termine che si dimentica: il credito si prescrive — dieci anni di regola, meno in alcune materie — e si interrompe solo con un atto scritto che arriva al debitore. Una telefonata non interrompe nulla, e non lascia prova di essere avvenuta.
Il dettaglio dei passaggi, con il costo di ciascuno voce per voce, sta nella guida dal sollecito al decreto ingiuntivo. Qui conta il resto: che cosa di tutto questo faccio io.
Cosa fare in pratica, nell'ordine giusto
I documenti del primo giorno
Mi porti, anche in fotografia: il contratto o l'ordine firmato — e se un contratto non c'è, la conferma d'ordine via email, che spesso vale lo stesso; le fatture; le bolle di consegna o i rapporti di intervento firmati, che provano l'esecuzione; l'estratto conto dei pagamenti ricevuti; e soprattutto la corrispondenza in cui il debitore riconosce il debito o chiede una dilazione, che vale spesso più di tutto il resto. Se ha condizioni generali mi serve anche la prova che il cliente le abbia accettate: stamparle sul retro della fattura non basta.
L'ordine delle mosse
Prima si guarda chi c'è dall'altra parte, poi si sceglie lo strumento. Una visura camerale e l'ultimo bilancio depositato costano poche decine di euro e dicono se ha di fronte un'impresa che lavora o un guscio: è l'informazione che decide se valga la pena spendere il resto. Solo dopo si manda l'atto che interrompe la prescrizione, e solo dopo ancora si deposita.
Cosa non le conviene fare
- Non continui a fornire sperando di rientrare del vecchio. È l'errore più costoso: si arriva in giudizio con un credito doppio e la stessa controparte vuota.
- Non accetti dilazioni a voce. Un «ti pago il mese prossimo» al telefono non interrompe nessun termine e non prova nulla. Se concede tempo, lo conceda per iscritto, con importi e date.
- Non faccia causa per principio. Se il debitore è insolvente, se le spese supererebbero la cifra, se la prova scritta non c'è, glielo dico: in molti casi il primo consiglio che do è di non fare causa.
Il foro scritto nel contratto decide dove finisce la sua causa
Una riga in fondo alle condizioni generali può spostare la sua causa a quattrocento chilometri da qui, e quasi nessuno la legge prima di firmare. Per i crediti di denaro la legge offre al creditore criteri di competenza che spesso portano il giudizio vicino a casa sua; ma una clausola sul foro validamente accettata, se dichiara espressamente di escludere gli altri, è quella a comandare (art. 29 del codice di procedura civile). Se dice Milano, a Milano si va: anche se lei ha sede a Ivrea e il debitore a Cuorgnè.
E qui c'è un equivoco che vedo ripetersi. «Foro di Milano» non vuol dire «area di Milano»: Monza, Sesto San Giovanni e Legnano non appartengono al circondario del Tribunale di Milano e fanno capo a un altro tribunale (fonte: Carta dei servizi 2025 del Tribunale di Milano). Chi dà per scontata la geografia deposita nel posto sbagliato: non perde il credito, perde mesi e spese, cioè le due cose che voleva risparmiare.
La conseguenza è doppia. La clausola sul foro va letta prima di firmare, quando la si può ancora negoziare: per un'impresa del Canavese che fornisce un committente lontano vale più di uno sconto sul prezzo. E se c'è già e porta fuori zona, non le serve un secondo avvocato sul posto: patrocino davanti ai Tribunali di Ivrea, Torino, Milano e Biella.
Sui tempi le dico anche quello che non so. Il provvedimento ottenuto sulle carte è la parte rapida, perché il giudice decide senza sentire il debitore; imprevedibile è il seguito, perché se il debitore si oppone la causa diventa un giudizio ordinario e cambia scala. Non esiste una statistica pubblica che isoli la durata dei recuperi di credito nel circondario di Ivrea, e una durata certa nessuno la può garantire.
Quanto costa recuperare un credito
Tre voci, con regole diverse, e tutte e tre le conosce prima di decidere.
Il primo colloquio. Costa 100 €, più il contributo obbligatorio alla Cassa Forense, e lo sa prima di fissare l'appuntamento. Non la impegna a proseguire, ed è un'altra cosa dalla consulenza a prezzo fisso, che ha un suo listino. In quella sede le dico anche se ha senso muoversi: se la risposta è no, finisce lì.
Il mio compenso. Si concorda per iscritto prima di cominciare, sui parametri forensi — le tabelle ministeriali che determinano il compenso in base al tipo di procedimento, al valore della controversia e alle fasi svolte. Dipende quindi da due elementi noti dall'inizio: quanto vale il credito e fin dove si arriva. Una messa in mora con trattativa, un procedimento non contestato e un giudizio di merito stanno su tre ordini di grandezza diversi, e glieli metto per iscritto insieme: così sa già che cosa succede se il debitore si oppone.
Le spese che non dipendono da me. Il contributo unificato, a scaglioni sul valore; le notifiche, che verso imprese e professionisti si fanno per via telematica e costano molto meno dell'ufficiale giudiziario; le ricerche sul patrimonio del debitore; l'ufficiale giudiziario per il pignoramento. Le stimo nello stesso preventivo.
Una precisazione che conta più delle altre: nel provvedimento il giudice liquida di regola anche le spese a carico del debitore, ma spese liquidate non vuol dire spese incassate, perché si incassano solo se c'è un patrimonio aggredibile. Per questo nel preventivo le metto come somme anticipate da lei.
Il costo del singolo passaggio, voce per voce, sta nella guida dedicata. Se invece le serve una risposta e non un incarico — se il credito regge, se il debitore ha qualcosa, se conviene muoversi — esiste una consulenza a prezzo fisso su contratti, insoluti e recupero crediti: l'importo è dichiarato su quella pagina.
Come lavoro su queste pratiche
Esercito a Ivrea dal 1997, con studio in Piazza Balla 14, e dal 2010 sono iscritto all'albo speciale per le giurisdizioni superiori. Su un insoluto il valore del lavoro sta quasi tutto in due momenti che precedono il deposito: la lettura dei documenti che provano il credito, e la verifica di che cosa ci sia davvero dall'altra parte.
Una cosa che conviene sapere prima di telefonare: non sono una società di recupero crediti e non lavoro a provvigione sull'incassato. Il compenso si concorda prima ed è legato all'attività svolta, non all'esito; in cambio, quello che le dico sull'opportunità di agire non è condizionato dalla prospettiva di un incasso. Prima di accettare verifico di non avere già assistito la controparte: se c'è un conflitto, l'incarico non lo prendo e glielo dico subito.
Se ha una fattura ferma da mesi, la prima mossa è mettere una data per iscritto
Mi porti quello che ha — contratto o ordine, fatture, bolle firmate, le email in cui il cliente ha promesso di pagare — e in un colloquio le dico se il credito regge, chi va chiamato, dove si radica la causa e che cosa succede se non fa nulla. Se non conviene muoversi, le dico anche quello.