
Crolli, incendi e danni da cose · Guida
Chi risponde dei danni da distacco di intonaco o da un allagamento: la mappa caso per caso
Questa guida risponde a una domanda sola, ma la scompone caso per caso: da dove è partito il danno. Dal cornicione o dal parapetto del balcone, dalla colonna di scarico comune o dal flessibile sotto il lavello di un appartamento: è il punto di origine che decide chi deve pagare, molto più di quello che le parti si dicono nei giorni successivi. Qui dentro non c'è nessun contratto fra lei e chi le ha causato il danno: siamo nei rapporti fra vicini, fra condòmini e verso i passanti, dove le regole sono quelle della responsabilità civile e la partita si gioca sulle prove delle prime ore.
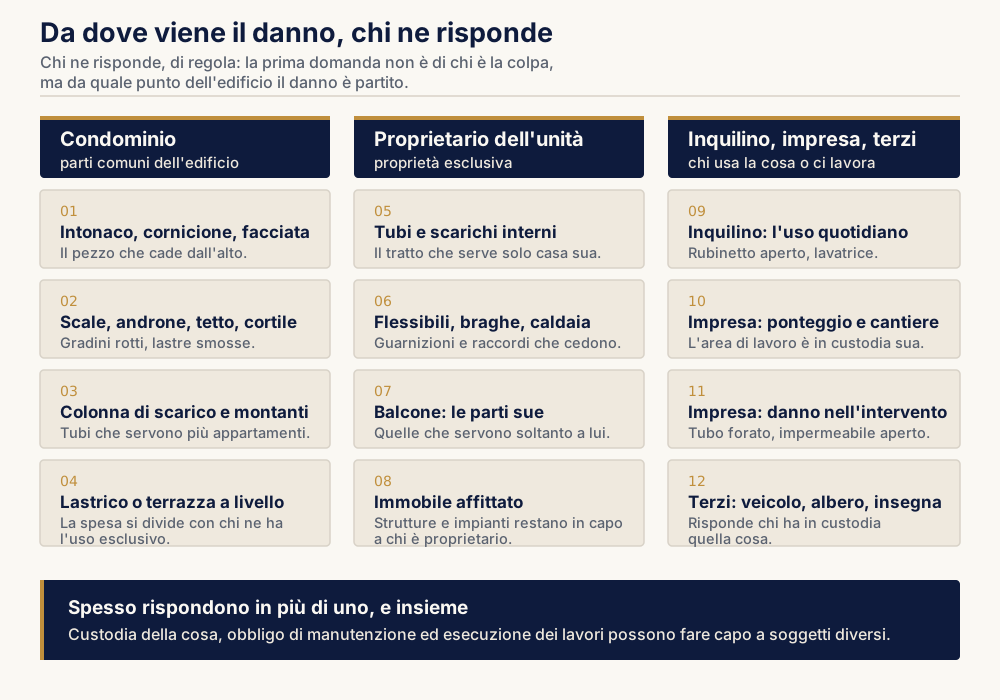
Il pezzo è caduto, l'acqua è scesa, e ognuno dice che non tocca a lui
Di solito comincia con un rumore o con una macchia. Un tonfo nel cortile e il cofano dell'auto ammaccato da un pezzo di cornicione; oppure una chiazza sul soffitto della camera che alle sette di sera era grande come una moneta e alle undici ha raggiunto il lampadario.
Da lì in poi la scena è quasi sempre la stessa. Il vicino di sopra dice che da lui non esce acqua, l'amministratore che la facciata era stata controllata e che comunque bisogna sentire l'assicurazione, l'assicurazione chiede documenti che lei non sa di dover avere. E intanto qualcuno, con le migliori intenzioni, ha già spazzato via i calcinacci o ha chiamato l'idraulico, che ha cambiato il pezzo rotto e se lo è portato via nel furgone.
Dopo una settimana il danno è ancora lì, la prova non c'è più, e lei ha in mano solo la propria parola contro quella degli altri. Non è cattiva fede: è che il primo giorno si pensa a limitare il danno, non a documentarlo. Fermare e fotografare vengono in mente dopo. La domanda che mi arriva a quel punto è sempre la stessa — a chi devo chiedere i soldi? — ed è la domanda giusta, ma ha una risposta sola se prima se ne risolve un'altra: da quale punto dell'edificio è partito il danno.
Risponde chi aveva in custodia la cosa da cui il danno è partito
Ne risponde chi aveva in custodia la cosa da cui il danno è partito: cioè chi, su quella cosa, aveva il potere di controllarla, di manutenerla e di intervenire. Se il pezzo si è staccato da una parte comune — facciata, intonaco, cornicione, tetto, scale, colonna di scarico — la custodia è di regola del condominio, e la richiesta si rivolge all'amministratore. Se l'acqua è uscita da un tubo, da un apparecchio o da un impianto che serve un solo appartamento, ne risponde di regola il proprietario di quell'appartamento, e per quello che dipende dall'uso quotidiano anche l'inquilino che ci abita. Se in quel momento sulla cosa stava lavorando qualcuno, la responsabilità dell'impresa si aggiunge di regola, e spesso assorbe le altre.
La cosa importante da sapere subito è che in questa materia non deve dimostrare la negligenza di nessuno. Nella responsabilità per i danni da cose in custodia — l'articolo 2051 del codice civile — a chi ha subito il danno basta provare due fatti: che il danno c'è stato e che è derivato da quella cosa. È il custode che, per liberarsi, deve dimostrare il caso fortuito: che l'evento è dipeso da una causa imprevedibile e inevitabile, estranea alla sua sfera di controllo. Per questo la prova che conta non è una ricostruzione di colpe: sono le fotografie del punto di distacco e del percorso dell'acqua, fatte prima che qualcuno ripari.
Se è appena successo. Non butti niente, nemmeno il pezzo rotto. Fotografi adesso, da vicino e da lontano, prima che qualcuno pulisca. Avvisi la sua compagnia: il termine si conta in giorni. Il dettaglio è più sotto.
Un avvertimento che preferisco darle subito. In buona parte di questi casi la strada più breve non è una causa, ma due denunce di sinistro: la sua e quella di chi ha causato il danno. Gli edifici in condominio sono quasi sempre coperti da una polizza globale fabbricati, e le compagnie, davanti a un danno d'acqua documentato bene, liquidano senza passare dal tribunale. Se il suo danno vale qualche migliaio di euro ed è coperto, aprire un contenzioso in parallelo le fa spendere più di quanto recupera: glielo dico prima, non dopo.
La mappa: da dove viene il danno, chi ne risponde
La tabella che segue è il cuore di questa guida. Nella prima colonna c'è il punto materiale da cui il danno è partito; nella seconda chi ne risponde di regola; nella terza il fondamento, cioè la ragione per cui ne risponde; nella quarta il fatto che può spostare la risposta. Non è un automatismo: è lo schema con cui si imposta la richiesta e, soprattutto, con cui si decide a chi scrivere per primo.
| Da dove viene il danno | Chi ne risponde, di regola | Su quale fondamento | Che cosa può spostare la risposta |
|---|---|---|---|
| Intonaco, cornicione, marcapiano, elementi della facciata | Condominio | Custodia della parte comune, in capo a tutti i condòmini | Lavori in corso: subentra l'impresa che opera sulla facciata |
| Tetto, gronda, scala, androne, cortile, muri perimetrali | Condominio | Custodia della parte comune e obbligo di conservarla | Uso esclusivo attribuito a un condomino da un titolo |
| Colonna di scarico, montante idrico, tubazioni che servono più unità | Condominio | Custodia dell'impianto comune fino alla diramazione | Dove comincia il tratto privato: è il punto che si contende |
| Lastrico solare o terrazza a livello che copre altre unità | Condominio e chi ne ha l'uso esclusivo, insieme | Funzione di copertura dell'edificio e uso del bene | Il codice mette un terzo della spesa di riparazione a chi ha l'uso esclusivo e due terzi ai condòmini serviti dal lastrico (art. 1126 c.c.) |
| Balcone: soletta, parapetto, pavimento del piano | Proprietario dell'appartamento | Custodia di ciò che serve soltanto alla sua unità | Rivestimenti e frontalini che fanno parte del decoro della facciata |
| Tubo, braga, sifone o flessibile dentro l'appartamento | Proprietario dell'appartamento | Custodia dell'impianto privato | Un difetto originario dell'impianto, se è ancora contestabile a chi lo ha posato |
| Lavatrice, lavastoviglie, caldaia, rubinetto lasciato aperto | Chi abita l'immobile, proprietario o inquilino | Custodia legata all'uso quotidiano della cosa | Guasto di un apparecchio nuovo o appena manutenuto |
| Immobile affittato: strutture, copertura, impianti fissi | Proprietario che ha dato in locazione | Custodia di ciò che il conduttore non può controllare | Il conduttore risponde del cattivo uso e della mancata segnalazione |
| Ponteggio, rete, materiale, area di cantiere | Impresa esecutrice | Custodia dell'area di lavoro per tutta la durata dei lavori | Il committente, se ha scelto l'impresa senza requisiti o ha impartito direttive |
| Danno prodotto durante un intervento: tubo forato, guaina aperta | Impresa che ha eseguito | Fatto proprio di chi ha materialmente operato | Il condominio o il proprietario che hanno commissionato, verso il danneggiato |
| Edificio o porzione che rovina per vetustà o difetto di manutenzione | Proprietario dell'edificio | Regola specifica sulla rovina dell'edificio (art. 2053 c.c.) | Il difetto di costruzione apre la rivalsa verso costruttore e progettista |
| Albero, ramo, insegna, cancello automatico, veicolo | Chi ha in custodia quella cosa | Custodia, indipendentemente dalla proprietà del suolo | Il fatto di un terzo o un evento atmosferico davvero eccezionale |
Due avvertenze. «Di regola» significa che la colonna indica il punto di partenza della richiesta, non il risultato garantito di un giudizio. E le righe non si escludono fra loro: un cornicione che cade mentre un'impresa lavora sulla facciata di un edificio non manutenuto da anni mette in fila tre posizioni diverse, e chi ha subito il danno può rivolgersi a ciascuna per l'intero.
Custodia e rovina dell'edificio: due strade, e a volte tutte e due
Su questo tema la regola che si incontra più spesso è quella sulle cose in custodia. Ne esiste però una seconda, pensata proprio per gli edifici, che riguarda la rovina: il caso in cui un edificio, o una sua parte, crolla o si distacca, e di cui risponde il proprietario se non riesce a dimostrare che la rovina non dipende da un vizio di costruzione né da un difetto di manutenzione. Le differenze pratiche sono tre, e cambiano la strategia.
La prima riguarda chi si chiama in causa: la custodia segue il potere di fatto sulla cosa, e quindi può riguardare l'inquilino, l'usufruttuario, l'impresa, il condominio; la rovina dell'edificio segue invece il titolo, cioè la proprietà o un altro diritto reale di godimento, anche se la cosa era materialmente nelle mani di un altro. La seconda riguarda che cosa va dimostrato, e qui va tolto di mezzo un equivoco diffuso: nemmeno nella rovina chi agisce deve provare il vizio di costruzione o la manutenzione mancata. Deve provare il danno e il fatto che derivi dalla rovina, cioè da un crollo o dal distacco di una parte dell'edificio; il resto è onere del proprietario. La terza, infatti, riguarda la prova liberatoria, ed è la differenza che conta davvero: il custode si libera solo dimostrando il caso fortuito, e avere fatto tutta la manutenzione possibile non gli basta; il proprietario convenuto per la rovina si libera invece dimostrando che quella rovina non dipende da un difetto di manutenzione né da un vizio di costruzione, e lì la manutenzione documentata pesa eccome.
Nella pratica le due strade si cumulano, e nelle richieste che scrivo le propongo quasi sempre insieme: la stessa facciata può essere una cosa in custodia del condominio e una parte di edificio che si distacca per manutenzione omessa. Quando poi le posizioni sono più di una — il condominio che non ha manutenuto, l'impresa che ha lavorato male, il proprietario del singolo elemento — la legge consente di chiedere l'intero a ciascuno dei responsabili, perché quando lo stesso fatto dannoso è imputabile a più persone sono tutte obbligate in solido (art. 2055 c.c.), e tocca a loro ripartire il peso fra di sé: è una facoltà che evita a chi ha subito il danno di dover indovinare le percentuali prima di agire.
Proprietario o inquilino: chi è custode di che cosa
Quando l'appartamento da cui è partita l'acqua è affittato, la domanda «proprietario o inquilino» arriva sempre, e quasi sempre con una risposta sbagliata in testa: paga chi ci abita. In un immobile locato la custodia è divisa per materia. Al conduttore, cioè all'inquilino, fa capo quello che usa e controlla giorno per giorno: i rubinetti che lascia aperti, gli elettrodomestici che collega, gli scarichi che si otturano per l'uso. Al proprietario restano le strutture, la copertura, le parti esterne e gli impianti incassati, cioè tutto ciò che il conduttore non potrebbe né ispezionare né modificare senza il suo consenso.
Il punto che sposta le cose è la segnalazione. L'inquilino che ha scritto al proprietario che la caldaia perdeva, o che una macchia compariva da mesi, si mette al riparo e sposta la responsabilità su chi doveva provvedere; il proprietario che ha ricevuto quella segnalazione e non ha fatto nulla ha un problema serio. Per chi ha subito il danno, al di fuori di quel rapporto, la scelta prudente è un'altra: scrivere a entrambi, perché saranno loro due a stabilire, fra di sé, chi doveva fare che cosa. La stessa logica vale verso il condominio e il singolo condomino quando non è chiaro dove finisca la parte comune. Quando poi la vicenda non si esaurisce nell'infiltrazione — perché dietro ci sono una delibera, le spese, un canone non pagato o un contratto di locazione da sciogliere — il quadro completo è nella pagina dell'avvocato per condominio, locazioni e sfratti a Ivrea.
Quando il danno nasce da un lavoro in corso
Se il distacco o l'allagamento è arrivato durante o dopo un intervento edile, accanto alla responsabilità del custode si apre una partita diversa, che ha regole e termini propri e che riguarda il rapporto con chi quei lavori li ha eseguiti: la tratto nella guida su come contestare lavori edili mal eseguiti, e qui non la ripeto.
Cosa fare in pratica, e che cosa si indebolisce se aspetta
Le prime quarantotto ore valgono più dei mesi successivi. Non perché scada tutto in quelle ore — il termine per chiedere il risarcimento si misura in anni, e lo vedremo più avanti — ma perché in quelle ore esiste ancora il materiale su cui un tecnico può lavorare, e dopo non esiste più. L'unico termine che corre davvero subito è quello per avvisare la compagnia, ed è questione di giorni.
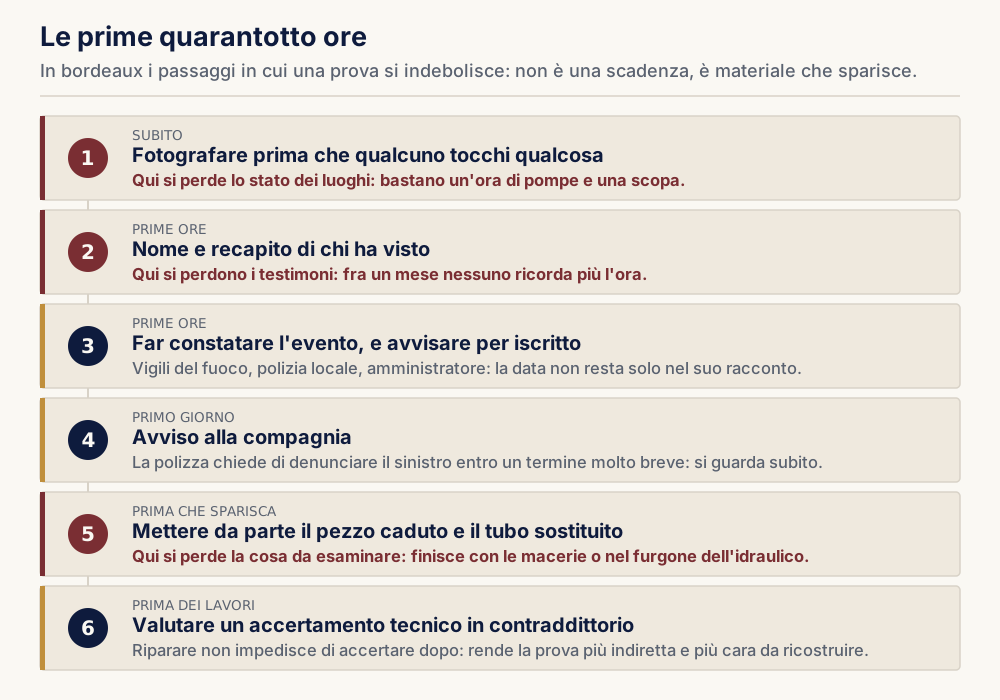
Che cosa va misurato e documentato, e con quale ordine
La prima cosa da fissare è lo stato dei luoghi prima di qualunque intervento: fotografie e un breve video, con la data dell'apparecchio attiva, da vicino per mostrare il punto di distacco o la zona bagnata e da lontano perché si capisca dove quel punto si trova nell'edificio. Nell'inquadratura va messo un riferimento di misura, anche una moneta: serve a chi guarderà le immagini mesi dopo per ricavare dimensioni e superfici.
La seconda è l'estensione del danno, che è ciò che poi si traduce in denaro: metri quadrati di soffitto e di parete interessati, numero di ambienti, pavimenti rigonfiati, mobili e apparecchi colpiti, con le loro fatture d'acquisto se le trova. Anche il tempo in cui l'immobile è rimasto inutilizzabile è una voce, e si documenta con le date, non con i ricordi.
La terza è la causa: il pezzo caduto va conservato, il flessibile rotto messo da parte, il tratto di tubo sostituito chiesto all'idraulico prima che lo butti, insieme al rapporto di intervento scritto con data, ora e descrizione di ciò che ha trovato. La quarta è la storia precedente: lettere all'amministratore, richieste di manutenzione rimaste senza risposta, verbali di assemblea in cui il problema era già stato discusso. Una manutenzione chiesta e non eseguita è l'elemento che più spesso ribalta la posizione di chi doveva provvedere.
Sul lato strettamente tecnico — come si documenta un'infiltrazione, come si misura l'umidità di una muratura, come si distingue una perdita in pressione da una risalita — pubblica materiale lo studio di consulenza tecnica con cui collaboro, consulenzatecnicadiparte.it: ci collaboro, e dirglielo fa parte dell'indicazione — un rinvio taciuto varrebbe meno di uno dichiarato.
Riparare subito o aspettare l'accertamento
È la domanda più frequente, e la risposta ha due parti, che vanno tenute insieme. Se c'è un pericolo per le persone o un danno che peggiora di ora in ora, la messa in sicurezza si fa: chiudere l'acqua, puntellare, transennare, rimuovere ciò che sta per cadere. Nessuno le chiederà mai di avere lasciato pericolante un cornicione in attesa di un sopralluogo, e il costo di quell'intervento è a sua volta una voce di danno.
Diverso è il ripristino definitivo, quello che richiude il muro, rifà l'intonaco e cancella la traccia. Lì, se può, prenda qualche giorno: avvisi per iscritto la controparte e la compagnia che intende intervenire e che resta a disposizione per una constatazione congiunta, e se non si presenta nessuno entro un termine ragionevole proceda pure, con la documentazione in mano. Riparare non le fa perdere il diritto al risarcimento e non le preclude l'accertamento tecnico: un tecnico può ricostruire anche a lavori finiti, partendo da fotografie, fatture, rapporti d'intervento e campioni conservati. Quello che cambia è la qualità della prova, che da diretta diventa indiretta, e quindi più discutibile e più costosa da sostenere. Le due letture estreme sono entrambe sbagliate: riparare non chiude la strada al risarcimento, e non è nemmeno un gesto neutro. È su quella differenza che le dico se conviene attendere qualche giorno o intervenire subito.
Quando lo stato dei luoghi sta per cambiare e la controparte nega, esiste lo strumento apposito: un accertamento tecnico disposto dal giudice prima della causa, in contraddittorio con l'altra parte, che fissa come stanno le cose e, nella forma pensata per conciliare, prova anche a chiudere la vertenza. Quale forma convenga, quanto durano e come si scelgono rispetto a una causa ordinaria è spiegato nella guida sull'accertamento tecnico preventivo nelle liti edilizie: lì trova il confronto completo, qui basta il criterio. Sul chi paga il tecnico: il consulente nominato dal giudice è anticipato da chi promuove il procedimento e alla fine la spesa segue la sorte delle spese di lite, cioè di regola va a carico di chi perde; il consulente di parte lo paga lei, e rientra come voce di danno soltanto se il giudice lo riconosce. «Ripetibile» non vuol dire «incassato»: torna indietro solo se dall'altra parte c'è un patrimonio o una compagnia che paga.
La polizza globale fabbricati, e perché va letta prima di scrivere
Quasi tutti i condomìni hanno una polizza globale fabbricati: un contratto unico che assicura l'edificio e che di solito contiene, oltre ai danni al fabbricato, una garanzia di responsabilità civile verso terzi — i danni che il condominio causa ad altri, compresi i singoli condòmini — e spesso una garanzia per i danni da acqua condotta. Molte polizze di casa hanno la stessa struttura.
Che cosa copra la sua polizza, però, non lo dice nessuna guida: lo dicono le condizioni di assicurazione, e vanno lette prima di muoversi. Tre punti meritano attenzione. L'oggetto della garanzia: alcune coperture pagano la ricerca del guasto e il ripristino, altre solo il danno bagnato, e diverse escludono le perdite lente e graduali, che sono proprio quelle delle infiltrazioni dal terrazzo. Le franchigie, gli scoperti e i massimali, che su un danno medio possono azzerare l'indennizzo. E il termine per denunciare il sinistro, che è il punto in cui più spesso si arriva tardi: il codice civile lo fissa in tre giorni da quello in cui il sinistro si è verificato o l'assicurato ne ha avuto conoscenza (art. 1913 c.c.), e molte condizioni di polizza ne prevedono uno più ampio: il termine da rispettare è quello scritto nel suo contratto, se è più favorevole dei tre giorni. Perderlo espone a una riduzione o alla perdita dell'indennizzo (art. 1915 c.c.), con conseguenze diverse a seconda che l'omissione sia stata dolosa o soltanto colposa.
Due cose, infine, vanno tenute distinte. Il perito della compagnia è nominato e retribuito dalla compagnia: la sua relazione è un documento di parte, utile, e lei non è tenuto ad accettarne le conclusioni. E l'indennizzo non esaurisce la vicenda: se la compagnia paga meno del danno, la differenza resta chiedibile a chi lo ha causato. Pratica assicurativa e causa civile corrono su due binari, e vanno coordinate, non alternate a caso.
Gli errori che vedo più spesso
- Pulire e riparare prima di fotografare. È l'errore più frequente e l'unico davvero irreversibile: un'ora di pompe e una scopa cancellano quello che nessun tecnico potrà più vedere.
- Discutere a voce con il vicino o con l'amministratore. Una conversazione sul pianerottolo non interrompe nulla e non prova nulla. La stessa frase, scritta, vale.
- Scrivere a una sola delle parti. Quando non è chiaro se il tubo era comune o privato, scrivere solo al condominio o solo al vicino significa lasciare correre i termini verso l'altro.
- Non aprire il sinistro «per non avere grane». La denuncia alla compagnia non è un'accusa: è un adempimento che ha un termine in giorni, e non farla espone a una riduzione o alla perdita dell'indennizzo.
- Buttare il pezzo rotto. Il flessibile, la braga, il frammento di intonaco sono la cosa che un tecnico esamina per prima, e conservarli non costa nulla.
- Accettare la prima offerta senza un preventivo di ripristino dettagliato. Senza quel confronto non si capisce se l'offerta è congrua.
- Fare causa per un importo che la polizza avrebbe coperto. È il caso in cui il mio consiglio è di non agire: prima si esaurisce la strada assicurativa, poi si valuta che cosa resta.
Se il danno viene imputato a lei
Questa pagina parla soprattutto a chi il danno lo ha subito, ma l'altro lato esiste, e spesso è ancora più spiazzante: una lettera dell'amministratore, o del legale del vicino, che le addebita un allagamento o un distacco di cui lei non sapeva nulla.
Una precisazione, perché in questa materia conta più che altrove. In ogni vicenda assisto una parte sola: nello stesso allagamento il vicino di sopra e quello di sotto, o il condomino e il condominio, hanno posizioni contrapposte, e non posso seguirle entrambe. Prima di fissare l'incontro verifico i nominativi coinvolti — l'edificio, il condominio, le persone — e se la stessa vicenda, o una posizione a essa collegata, mi è già arrivata dall'altro lato, non posso assumere l'incarico: glielo comunico subito, l'incontro non si tiene e nulla è dovuto. L'astensione vale anche quando il conflitto è soltanto potenziale.
La prima regola è non ammettere e non negare: documentare. Risponda per iscritto, con posta elettronica certificata o raccomandata, dicendo che prende atto della segnalazione, che non riconosce alcuna responsabilità e che chiede di constatare lo stato dei luoghi, con un proprio tecnico, prima di qualsiasi riparazione. Costa poco e le conserva tutte le possibilità: se la riparazione avviene senza di lei, nessuno potrà più verificare la causa né l'entità del danno, e quella prova mancante non manca a lei soltanto.
La seconda è aprire subito il sinistro con la sua compagnia: la garanzia di responsabilità civile della polizza di casa o del fabbricato serve esattamente a questo, e la compagnia, una volta avvisata, gestisce la trattativa e manda un proprio perito. Avvisarla tardi espone a una riduzione o alla perdita dell'indennizzo.
La terza è raccogliere ciò che riguarda lei: data e fattura dell'ultima manutenzione, rapporti di intervento, certificazioni dell'impianto, fotografie dei suoi tubi o del suo balcone e, se qualcuno le aveva segnalato un problema, i documenti con cui vi ha dato seguito. Quello che non conviene fare, in nessun caso, è rispondere nella chat del condominio: una frase scritta di getto per chiudere la discussione finisce allegata alla richiesta di risarcimento.
Termini, tempi e norme
I termini da tenere a mente sono di due famiglie diverse, e confonderli è il modo più comune di perdere un diritto che c'era.
Verso chi ha causato il danno vale la prescrizione: il tempo entro cui va fatta valere la pretesa, che si interrompe con una richiesta scritta ricevuta dal destinatario e che da quel momento ricomincia a decorrere per intero. La durata non è unica. Il risarcimento del danno da fatto illecito — ed è il caso della stragrande maggioranza delle vicende descritte qui — si prescrive in cinque anni dal giorno in cui il fatto si è verificato (art. 2947 c.c.); quando invece si agisce su un contratto, per esempio verso l'impresa che ha eseguito i lavori, vale il termine ordinario di dieci anni (art. 2946 c.c.). Ci sono due deviazioni da conoscere: per i danni prodotti dalla circolazione dei veicoli il termine scende a due anni, e se il fatto è anche reato, e il reato si prescrive in più tempo, si applica il termine più lungo. Quale dei due titoli valga nel suo caso non è una questione di etichette, ed è la prima cosa che guardo. Nel frattempo la regola pratica è scrivere subito, perché una raccomandata o una posta elettronica certificata interrompono e costano pochi euro.
Verso la compagnia di assicurazione vale invece il termine di denuncia del sinistro: tre giorni da quando il sinistro si è verificato o lei ne ha avuto conoscenza (art. 1913 c.c.), salvo il termine più ampio che la sua polizza può prevedere. È il più insidioso dei due, perché scade mentre lei sta ancora asciugando il pavimento.
Sui tempi reali, l'ordine di grandezza è questo: una trattativa assicurativa ben documentata si chiude in settimane o pochi mesi; un accertamento tecnico disposto prima della causa si misura in mesi; una causa civile con consulenza tecnica d'ufficio si misura in anni. Sul giudizio di merito un numero pubblico c'è: nel 2025 le cause civili ordinarie definite dal Tribunale di Ivrea sono durate in media 445 giorni, poco meno di un anno e tre mesi, contro i 549 della media dei tribunali del distretto di Torino e i 928 della media nazionale (Ministero della Giustizia, Direzione generale di statistica e analisi organizzativa, durata dei procedimenti civili, anno 2025). È una media su 1.238 procedimenti conclusi, e misura il tempo fra l'iscrizione a ruolo e il provvedimento che chiude la causa: fotografa chi ha già finito, non predice quanto durerà la sua. Sull'istruzione preventiva, invece, un dato separato non esiste: il Ministero la conteggia insieme ai procedimenti cautelari e possessori, e per quell'insieme a Ivrea indica 317 giorni nel 2025 — un indicatore diverso, che stima quanto impiegherebbe l'ufficio a esaurire le pendenze, non quanto è durato un singolo accertamento.
Sul dove: se l'edificio è a Ivrea, a Banchette, a Pavone, a Castellamonte, a Rivarolo o in un altro comune del circondario, la vicenda resta davanti agli uffici giudiziari di Ivrea — il Tribunale di Ivrea, oppure il Giudice di pace, al quale l'articolo 7 del codice di procedura civile riserva le cause relative a beni mobili di valore non superiore a 10.000 euro (era 5.000 euro: l'ha alzata la riforma del processo civile, il d.lgs. 149/2022). Un ulteriore aumento è già scritto nella legge, ma la sua entrata in vigore è stata rinviata al 31 ottobre 2027: la soglia va quindi ricontrollata al momento del deposito. Sono iscritto all'Albo degli Avvocati di Ivrea dal 1997 e lo studio è in Piazza Balla, nel centro di Ivrea; patrocino anche davanti al Tribunale di Torino per le cause radicate lì. Da non dare per scontata, infine, la mediazione: per le controversie in materia di condominio, di diritti reali e di contratti assicurativi esperirla è condizione di procedibilità della domanda (art. 5 del d.lgs. 28/2010), e se una richiesta di danni rientri o no in una di queste materie non è sempre scontato: si valuta prima di depositare. Se la condizione c'era e non è stata rispettata, il giudice non chiude il processo: assegna un termine per avviare la mediazione, e la domanda diventa improcedibile solo se nemmeno allora la si avvia. La stessa legge, invece, non richiede la mediazione per chiedere al giudice la consulenza tecnica preventiva ai fini della composizione della lite: quella si può domandare direttamente.
I riferimenti normativi di questa pagina, in un punto solo. Codice civile. Responsabilità per i danni cagionati da cose che si hanno in custodia, e caso fortuito come prova liberatoria: art. 2051. Rovina di edificio, con prova liberatoria a carico del proprietario: art. 2053. Responsabilità solidale quando il fatto dannoso è imputabile a più persone, e regresso fra i corresponsabili: art. 2055. Parti comuni dell'edificio in condominio: art. 1117. Attribuzioni dell'amministratore, compresi gli atti conservativi relativi alle parti comuni: art. 1130. Riparto della spesa del lastrico solare di uso esclusivo, un terzo e due terzi: art. 1126. Avviso del sinistro all'assicuratore entro tre giorni: art. 1913; conseguenze dell'omissione, diverse secondo che sia dolosa o colposa: art. 1915. Prescrizione del risarcimento da fatto illecito, cinque anni: art. 2947; prescrizione ordinaria decennale: art. 2946. Codice di procedura civile. Competenza del giudice di pace per valore: art. 7. Istruzione preventiva e consulenza tecnica preventiva ai fini della composizione della lite: artt. 696 e 696-bis. Altre fonti. Mediazione come condizione di procedibilità in materia di condominio, diritti reali e contratti assicurativi: art. 5 del d.lgs. 4 marzo 2010, n. 28.
I riferimenti sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce; nessuna pronuncia giurisprudenziale è citata in questa pagina, perché una massima riportata male orienta peggio di una regola non citata. Questa pagina si occupa esclusivamente del lato civile della vicenda: i profili penali, che in casi gravi esistono, non vi sono trattati.
Quanto costa, e chi anticipa che cosa
Il costo si compone di voci separate, e le si può conoscere tutte prima di cominciare. Il mio compenso si determina sui parametri forensi vigenti in base al valore e alla fase, e si concorda per iscritto prima dell'incarico, insieme a quello che il preventivo non copre: perito, messa in sicurezza, contributo unificato. Le altre voci non passano dallo studio, ma vanno messe in conto dal primo giorno, perché alcune si anticipano.
| Voce | Chi la anticipa | Come si determina |
|---|---|---|
| Messa in sicurezza urgente | chi subisce il danno | a preventivo dell'impresa; rientra fra le voci di danno se documentata |
| Primo colloquio in studio a Ivrea | lei | importo comunicato prima di fissare l'appuntamento — 100 €, più il contributo obbligatorio alla Cassa Forense |
| Consulenza a prezzo fisso su crolli, incendi e danni da cose | lei | importo dichiarato e accettato prima dell'incontro, sulla scheda della consulenza |
| Parere scritto a distanza | lei | listino pubblicato, a partire da 100 €, con preventivo prima di qualsiasi pagamento |
| Consulente tecnico di parte | lei | rilievo, documenti da esaminare, eventuale assistenza alle operazioni peritali |
| Consulente nominato dal giudice | di regola chi promuove il procedimento | liquidato dal giudice al termine delle operazioni |
| Contributo unificato | chi introduce il giudizio | scaglione di valore della domanda |
| Mediazione, dove è condizione di procedibilità | ciascuna parte la propria quota | indennità dell'organismo, per scaglioni |
| Spese di lite | ciascuno le proprie, durante | alla fine seguono la soccombenza, con possibile compensazione |
- Consulenza su crolli, incendi e danni da cose in custodia250 €
- Primo colloquio in studio a Ivrea100 €, più il contributo obbligatorio alla Cassa Forense
- Parere online — quesito semplice su un singolo puntoda 100 €
- Lettera di richiesta risarcitoria e trattativa con la compagniasi concorda per iscritto prima di scrivere, sui parametri forensi
- Assistenza in accertamento tecnico o in causapreventivo scritto sul valore
Due osservazioni valgono più di un listino. La prima: in questa materia la spesa che pesa di più non è l'avvocato, è il tecnico, e il momento in cui lo si coinvolge cambia il conto finale — un rilievo fatto nei primi giorni costa una frazione di una ricostruzione tentata due anni dopo. La seconda: alla fine le spese seguono di regola la soccombenza, ma il giudice può compensarle in tutto o in parte, e qui accade spesso, perché il consulente riconosce una parte delle contestazioni e ne respinge un'altra. Se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: è una verifica che si fa sui redditi dell'ultimo anno, prima ancora di scrivere la richiesta di risarcimento. Che cosa comprende l'incontro, quanto dura e quanto costa è scritto nella consulenza su crolli, incendi e danni da cose in custodia.
Le domande che ricevo più spesso
Chi paga se cade un pezzo di intonaco sulla mia auto?
Di regola ne risponde chi aveva in custodia la parte da cui il pezzo si è staccato. Se è venuto giù dalla facciata, dal cornicione o dal sottotetto, cioè da una parte comune, la richiesta va rivolta al condominio nella persona dell'amministratore; se si è staccato da un elemento che serve soltanto a un appartamento, risponde il proprietario di quell'appartamento; se in quel momento sulla facciata stava lavorando un'impresa, la posizione dell'impresa si aggiunge e spesso prevale. La prima cosa da stabilire non è dunque di chi sia la colpa, ma da quale punto esatto il pezzo è caduto: per questo le fotografie del punto di distacco valgono più di qualsiasi lettera.
Si è allagato il mio appartamento dall'alloggio di sopra: chi paga?
Dipende da quale tubo ha perso. Se l'acqua è uscita da una tubazione che serve più unità, per esempio una colonna di scarico o un montante, la custodia è del condominio; se è uscita da un tratto che serve solo l'appartamento di sopra, da un flessibile, da una braga o da un elettrodomestico, risponde chi ha in custodia quell'impianto, cioè il proprietario e, per l'uso quotidiano, chi ci abita. Il vicino non è tenuto a riconoscere nulla sulla parola: la via ordinaria è la denuncia alle rispettive compagnie, che quasi sempre mandano un perito prima dei lavori. Chiedere subito per iscritto di non chiudere il muro prima dell'accertamento è la mossa che evita il contenzioso più costoso.
Che cosa devo fotografare e conservare subito?
Tre cose, e nell'ordine. Lo stato dei luoghi prima che qualcuno tocchi qualcosa, con fotografie e un breve video, la data dell'apparecchio attiva e un oggetto di misura nell'inquadratura; il punto esatto da cui il pezzo si è staccato o da cui l'acqua è uscita, ripreso anche da lontano perché si capisca dove si trova nell'edificio; e la cosa materiale, cioè il frammento caduto, il flessibile rotto, il tratto di tubo sostituito, che va messo in uno scatolone e non buttato. Conservi anche i nomi di chi ha visto, i rapporti di chi è intervenuto e tutte le segnalazioni scritte fatte prima dell'evento.
Posso far riparare prima che arrivi il perito?
Se c'è un pericolo per le persone o un danno che peggiora, la messa in sicurezza si fa e basta: nessuno le chiede di lasciare l'acqua che corre o un cornicione pericolante in attesa di un sopralluogo. La riparazione definitiva, invece, conviene rimandarla di qualche giorno, perché è quella che cancella la traccia. Riparare non le fa perdere il diritto al risarcimento e non le impedisce di chiedere un accertamento tecnico anche dopo: rende però la prova indiretta, perché il tecnico dovrà ricostruire da fotografie, fatture e testimonianze invece di vedere. Se deve intervenire subito, lo scriva prima all'altra parte e alla compagnia, documenti tutto e conservi i pezzi rimossi.
Risponde l'inquilino o il proprietario?
Risponde chi aveva in custodia la cosa da cui è venuto il danno, e in un immobile affittato la custodia è divisa. Di quello che si usa tutti i giorni dentro casa — rubinetti, elettrodomestici, scarichi che si intasano per l'uso — risponde di regola chi ci abita; delle strutture, della copertura, delle parti esterne e degli impianti che il conduttore non può né controllare né modificare risponde il proprietario. Nei confronti di chi ha subito il danno, chiamarli entrambi è spesso la scelta prudente: saranno loro, nel rapporto interno, a stabilire chi doveva fare che cosa.
Entro quando devo chiedere il risarcimento?
I termini sono due e non vanno confusi. Verso chi ha causato il danno vale la prescrizione, che si interrompe con una richiesta scritta ricevuta dal destinatario: il risarcimento del danno da fatto illecito si prescrive in cinque anni dal giorno in cui il fatto si è verificato, mentre quando si agisce su un contratto il termine ordinario è di dieci anni, e capire quale dei due titoli valga è la prima cosa da guardare. Verso la sua assicurazione vale invece il termine per denunciare il sinistro: il codice civile lo fissa in tre giorni da quando il sinistro si è verificato o lei ne ha avuto conoscenza, salvo il termine più ampio che la polizza può prevedere. È il più insidioso dei due, perché scade mentre lei sta ancora asciugando. La regola pratica è una sola: scrivere subito a tutti, anche prima di avere i conti.
Che cosa faccio se il danno viene addebitato a me?
Non ammetta e non neghi: documenti. Risponda per iscritto dicendo che prende atto della segnalazione, che non riconosce alcuna responsabilità e che chiede di poter constatare lo stato dei luoghi prima di qualsiasi riparazione, poi apra subito il sinistro con la sua compagnia, perché la polizza della casa o del fabbricato di solito copre proprio la responsabilità verso i vicini. Nel frattempo raccolga le prove che riguardano lei: data e fatture dell'ultima manutenzione, rapporti di intervento, fotografie dei suoi impianti. Chi riconosce la responsabilità in una chat per chiudere la questione in fretta si trova poi quella frase allegata alla richiesta di risarcimento.
Se le è caduto addosso qualcosa, o le è arrivata una lettera
Prima di scrivere all'amministratore, apra una cartella: fotografie, date, polizza, nomi di chi ha visto. Su quei documenti si capisce in poco tempo a chi va rivolta la richiesta, se basta la strada assicurativa o se serve fissare lo stato dei luoghi prima dei lavori. E se il danno è coperto da una polizza e la trattativa è impostata bene, il consiglio che le do è di non aprire una causa in parallelo: glielo dico prima di iniziare, non dopo. Se nella stessa vicenda la posizione opposta mi è già arrivata, glielo dico prima di fissare qualsiasi incontro.
0125 46046 — per chi è a Ivrea, nel Canavese o ha l'immobile nel circondario. Il parere online è la strada per chi è fuori area o vuole soltanto capire a chi deve rivolgersi.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: la risposta dipende dal punto esatto in cui il danno si è originato, dallo stato dell'edificio e dalle condizioni della polizza, e nessuna guida può stabilire chi risponde senza vedere quei documenti. I riferimenti normativi sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce. Ultimo aggiornamento: 15 novembre 2026.